Proyectar rendimientos futuros consiste en combinar tres datos —el monto invertido, la tasa de rendimiento esperada y el plazo— para estimar cuánto podría valer tu capital en una fecha futura. La herramienta más accesible para hacerlo es la fórmula de valor futuro (VF = M × (1 + i)^n), que cualquier persona puede aplicar con una calculadora o una hoja de cálculo gratuita como Google Sheets.
A lo largo de este artículo encontrarás el proceso completo: qué datos reunir antes de calcular, cómo aplicar la fórmula de valor futuro paso a paso, cómo armar una tabla de proyección en Google Sheets o Excel, cómo construir escenarios optimista y pesimista, qué factores externos pueden mover tus resultados y cómo leer las cifras finales sin caer en falsas certezas.
Qué datos necesitas antes de proyectar rendimientos de tu inversión
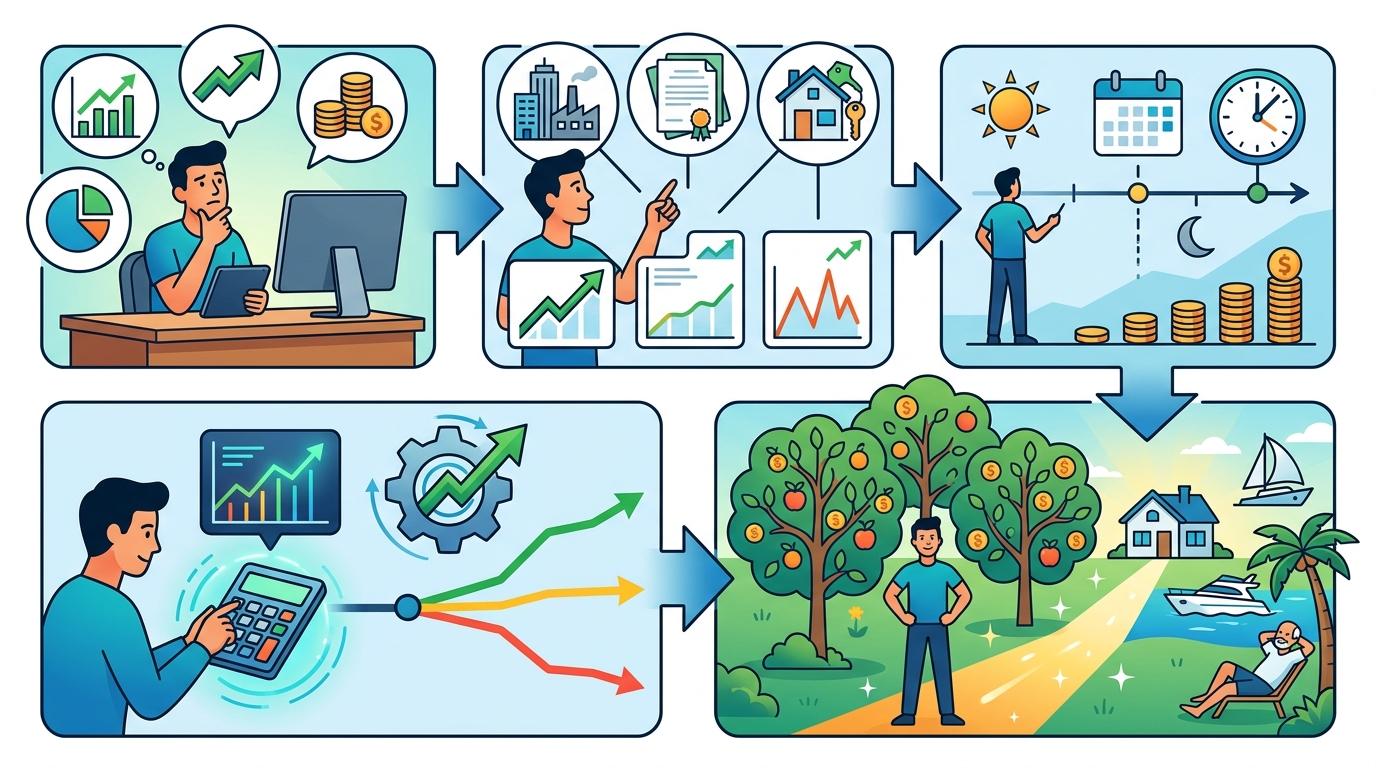
La calidad de cualquier proyección depende de los insumos que se usan, no de la sofisticación de la fórmula. Antes de abrir una calculadora, conviene tener claros tres datos fundamentales:
- Monto inicial o aportaciones periódicas: la cantidad de dinero que invertirás de una sola vez, o el importe que aportarás de forma recurrente (mensual, trimestral, etc.).
- Tasa de rendimiento esperada: el porcentaje de ganancia que anticipa el instrumento. Puedes obtenerla del rendimiento histórico promedio del fondo o activo, de la tasa de referencia de Banxico para instrumentos de renta fija, o del prospecto oficial del fondo en el que planeas invertir.
- Horizonte temporal: el periodo durante el cual mantendrás la inversión. Puede ser corto plazo (menos de un año), mediano plazo (uno a cinco años) o largo plazo (más de cinco años).
Una tasa mal elegida o un plazo poco realista pueden hacer que tu proyección se aleje mucho de lo que ocurre en la práctica. El ejercicio de proyectar tiene valor cuando los datos de entrada reflejan con honestidad las condiciones del instrumento que estás evaluando.
Cómo calcular el valor futuro de tu inversión paso a paso
La fórmula de valor futuro es la base de cualquier proyección de rendimientos. A continuación se desglosan dos variantes: una para un monto que se invierte una sola vez y otra para quienes aportan de forma recurrente.
Fórmula de valor futuro para una inversión única
La fórmula es: VF = M × (1 + i)^n
Cada variable significa lo siguiente:
- VF: valor futuro (lo que quieres calcular)
- M: monto inicial invertido
- i: tasa de rendimiento por periodo (si es anual, se usa como decimal; 8% = 0.08)
- n: número de periodos (años, meses, etc.)
Ejemplo resuelto: supón que inviertes $10,000 MXN a una tasa anual del 8% durante 5 años.
VF = 10,000 × (1 + 0.08)^5
VF = 10,000 × (1.08)^5
VF = 10,000 × 1.4693
VF ≈ $14,693 MXN
Esto significa que, bajo ese supuesto de rendimiento constante, tu capital podría crecer casi $4,700 MXN sin aportaciones adicionales. El interés compuesto hace que cada año generes rendimiento no solo sobre el capital inicial, sino también sobre los intereses acumulados.
Fórmula de valor futuro con aportaciones periódicas
Cuando aportas una cantidad fija de forma recurrente, la fórmula cambia a la de anualidad:
VF = Aportación × [((1 + i)^n − 1) / i]
Un punto clave: si las aportaciones son mensuales, la tasa debe convertirse a mensual. Para una tasa anual del 8%, la tasa mensual es aproximadamente 0.08 / 12 = 0.00667.
Ejemplo resuelto: aportaciones mensuales de $1,000 MXN, tasa mensual de 0.00667, durante 36 meses (3 años).
VF = 1,000 × [((1 + 0.00667)^36 − 1) / 0.00667]
VF = 1,000 × [(1.2702 − 1) / 0.00667]
VF = 1,000 × [0.2702 / 0.00667]
VF ≈ $40,511 MXN
Con aportaciones constantes de $1,000 MXN al mes habrías puesto $36,000 MXN de tu bolsillo; la diferencia de cerca de $4,500 MXN corresponde a los rendimientos acumulados. Esta fórmula es más útil para quienes invierten de forma constante que para quienes hacen un depósito único.
Pasar de estas fórmulas a una hoja de cálculo permite visualizar cómo evoluciona el saldo periodo a periodo, lo cual hace la proyección mucho más comprensible.
Cómo armar una proyección de rendimientos en Google Sheets o Excel
Una hoja de cálculo convierte una fórmula estática en una herramienta dinámica. Con ella puedes ver el saldo mes a mes y modificar cualquier variable para observar al instante cómo cambia el resultado.
Sigue estos pasos para armar tu tabla de proyección:
- Abre una hoja nueva en Google Sheets o Excel.
- Define las columnas: columna A = Periodo (mes 1, mes 2…), columna B = Aportación del periodo, columna C = Saldo acumulado con interés.
- Ingresa la fórmula en la primera celda de la columna C: en Google Sheets puedes usar la función =VF(tasa; nper; pago; [va]) o su equivalente en inglés =FV(rate, nper, pmt, [pv]). También puedes escribir la fórmula manualmente si prefieres ver cada operación.
- Arrastra la fórmula hacia abajo para completar todos los periodos que correspondan a tu horizonte temporal.
- Revisa el saldo final en la última fila y compáralo con el total de aportaciones para identificar cuánto proviene de rendimientos y cuánto de tu propio dinero.
La mayor ventaja de este enfoque es su flexibilidad. Si cambias la tasa de rendimiento en una celda de referencia, toda la tabla se actualiza de forma automática. Eso te permite comparar distintos instrumentos o ajustar el escenario sin rehacerlo todo desde cero.
Escenarios optimista, base y pesimista para tu proyección de inversión
Una sola cifra de rendimiento no refleja la incertidumbre real del mercado. El historial de un instrumento puede mostrar años con rendimientos altos y años con pérdidas, por lo que basar toda tu planificación en un único número puede llevarte a decisiones poco sólidas.
Una forma de manejar esa incertidumbre es construir tres escenarios en la misma hoja de cálculo. El escenario pesimista usa una tasa baja, cercana a la inflación esperada o al rendimiento mínimo histórico del instrumento. El escenario base toma el rendimiento histórico promedio. El escenario optimista considera el rendimiento en los mejores periodos registrados.
Por ejemplo, para $50,000 MXN invertidos a 5 años con los tres escenarios:
- Pesimista (4% anual): VF ≈ $60,833 MXN
- Base (8% anual): VF ≈ $73,466 MXN
- Optimista (12% anual): VF ≈ $88,117 MXN
Este rango te da una visión más honesta de lo que podría ocurrir. La lógica es similar a la de los modelos de simulación tipo Monte Carlo, que generan cientos de escenarios posibles, pero sin necesidad de software especializado. Algunas apps de inversión, como es el caso de Mercado Pago, incluyen simuladores que automatizan parte de este proceso y pueden complementar tus proyecciones manuales.
Factores externos que pueden cambiar tus proyecciones de rendimiento
Ninguna proyección existe en el vacío. Hay variables del entorno económico y de la composición de tu portafolio que pueden mover los resultados hacia arriba o hacia abajo.
Inflación y tasas de interés de referencia
El rendimiento nominal es la ganancia bruta que arroja tu inversión antes de considerar la inflación. El rendimiento real descuenta el efecto de la inflación y refleja cuánto creció tu poder adquisitivo. La fórmula es:
Rendimiento real = (1 + rendimiento nominal) / (1 + inflación) − 1
Si tu inversión rinde 9% anual pero la inflación es del 5%, tu rendimiento real es aproximadamente 3.8%, no 4%. La diferencia importa al evaluar si tu dinero realmente crece o solo mantiene su valor.
La tasa de referencia de Banxico también influye de forma directa en los rendimientos de instrumentos de renta fija como los CETES. Cuando Banxico sube su tasa, los instrumentos de deuda suelen ofrecer mayores rendimientos; cuando la baja, ocurre lo contrario.
Diversificación y tipo de activos en tu portafolio
La composición de tu portafolio afecta tanto el rendimiento esperado como la volatilidad de la proyección. Un portafolio concentrado en un solo activo puede generar rendimientos altos, pero también pérdidas más pronunciadas. Uno que combina renta fija y renta variable tiende a suavizar las oscilaciones.
Al proyectar rendimientos de un portafolio diversificado, conviene calcular el rendimiento ponderado de cada activo según su peso en la cartera. Eso da una tasa más representativa que usar el rendimiento de un solo instrumento.
Las condiciones del mercado cambian, y con ellas los supuestos de tu proyección. Revisarla con regularidad —al menos una vez al año o cuando haya movimientos relevantes en la tasa de Banxico o en la inflación— ayuda a mantenerla útil y cercana a la realidad.
Cómo interpretar los resultados de tu proyección sin caer en falsas certezas
Una proyección es una estimación basada en supuestos, no una garantía. Confundirla con una promesa es uno de los errores más comunes entre quienes comienzan a invertir.
Hay sesgos que pueden distorsionar los resultados sin que te des cuenta: asumir que el rendimiento histórico se repetirá sin variaciones, omitir las comisiones de administración del fondo, ignorar los impuestos sobre ganancias o no descontar la inflación. Cualquiera de estos factores puede hacer que tu proyección luzca más atractiva de lo que sería en la práctica.
Antes de tomar decisiones con base en tu proyección, revisa estas preguntas:
- ¿Usé una tasa de rendimiento realista y documentada?
- ¿Desconté la inflación para calcular el rendimiento real?
- ¿Consideré las comisiones del instrumento o fondo?
- ¿Incluí un escenario pesimista además del base?
- ¿Mi horizonte temporal es congruente con el tipo de inversión que elegí?
Las proyecciones funcionan como una brújula: te orientan en la dirección correcta, pero no te dicen exactamente dónde vas a llegar. Revisarlas con frecuencia y ajustarlas cuando cambian tus circunstancias o el entorno económico es lo que las convierte en una herramienta útil para tomar mejores decisiones.
Preguntas frecuentes sobre cómo proyectar rendimientos de una inversión
¿Se puede proyectar con exactitud cuánto va a rendir una inversión?
No. Toda proyección es una estimación basada en supuestos, no una predicción exacta. El rendimiento pasado de un instrumento no garantiza resultados futuros, ya que las condiciones del mercado cambian. Construir escenarios múltiples —pesimista, base y optimista— ayuda a tener un rango más realista en lugar de depender de una sola cifra.
¿Qué diferencia hay entre rendimiento nominal y rendimiento real?
El rendimiento nominal es la ganancia bruta que genera una inversión sin descontar la inflación. El rendimiento real sí la descuenta y refleja cuánto creció tu poder adquisitivo. Para que una proyección sea útil en términos prácticos, conviene calcular ambos: el nominal para comparar instrumentos y el real para saber si tu dinero crece en términos de lo que puedes comprar con él.
¿Cada cuánto conviene revisar las proyecciones de mi inversión?
Al menos una vez al año, o cuando cambien las condiciones del mercado de forma relevante: movimientos en la tasa de referencia de Banxico, variaciones en la inflación o cambios en el instrumento en el que inviertes. También vale la pena actualizar la proyección si modificas el monto de tus aportaciones o ajustas el plazo de tu inversión.
¿Necesito software especializado para hacer una proyección?
No. Con Google Sheets o Excel y la fórmula de valor futuro puedes armar una proyección funcional sin costo. Si prefieres una opción más automatizada, existen simuladores gratuitos en apps de inversión que calculan los resultados a partir de los datos que ingresas.
Con las fórmulas y el proceso que revisaste en este artículo, ya tienes lo necesario para construir tu primera proyección. Si quieres dar un paso más, apps como Mercado Pago ofrecen herramientas que te permiten ver cómo podría crecer el dinero en tu cuenta, lo cual podría complementar las proyecciones que armes por tu cuenta. Explorar esas opciones digitales puede ser un buen punto de partida para poner en práctica lo que aprendiste.
¡Aplican restricciones! Consulta más información sobre productos y promociones en: https://mpago.li/2MdeJDh
Aplican Restricciones. Consulta más información de los productos y promociones ofrecidas por Mercado Pago en: https://mpago.li/2MdeJDh.