Qué es el CAT y por qué importa más que la tasa de interés al comparar créditos
El Costo Anual Total es el indicador que expresa en un único porcentaje anual cuánto te cuesta realmente un crédito:
Las guías sobre créditos nómina te ayudan a entender cómo funcionan los préstamos que se descuentan directamente de tu sueldo, cuánto puedes pedir, qué tasas y plazos se manejan en México y cómo comparar opciones sin caer en letras chiquitas. Aquí reunimos el contenido que necesitas para decidir con números claros.
Un crédito de nómina se respalda con el descuento quincenal o mensual que tu patrón aplica sobre tu salario, lo que suele traducirse en tasas más bajas que un préstamo personal sin garantía. En esta sección explicamos cómo se calcula el monto que te pueden autorizar a partir de tu ingreso neto y tu antigüedad laboral.
También revisamos qué documentos piden las instituciones financieras, qué significa el descuento vía convenio con tu empresa y qué pasa si cambias de trabajo o te quedas sin empleo durante la vigencia del crédito.
La diferencia entre dos ofertas de crédito de nómina puede estar en la comisión por apertura, el seguro de vida o la penalización por pago anticipado. Publicamos comparativas que desglosan el costo anual total y no solo la tasa nominal, para que veas el precio real del dinero.
Encontrarás análisis sobre plazos típicos, desde los 6 hasta los 60 meses, y cómo cambia la mensualidad según el monto solicitado. La idea es que puedas armar tu propia tabla comparativa antes de firmar.
Reunimos guías sobre el proceso completo: desde la precalificación en línea hasta la dispersión del dinero en tu cuenta. Se detallan los requisitos habituales, como identificación oficial, comprobante de domicilio y los últimos recibos de nómina.
También cubrimos qué revisa el buró de crédito en una solicitud de nómina, cómo afecta tu historial y qué alternativas existen si tu puntaje no es el mejor. Así puedes llegar preparado y evitar rechazos innecesarios.
Un descuento automático es cómodo, pero también puede ocultar el peso real de la deuda sobre tu quincena. Aquí publicamos contenidos sobre cuánto de tu ingreso conviene destinar al pago de créditos y cómo detectar señales de sobreendeudamiento.
Además, explicamos las condiciones de pago anticipado y liquidación, los cargos que algunas instituciones aplican y cómo negociar una reestructura si ya no puedes cubrir la mensualidad.
No es lo mismo un crédito de nómina para empleados del IMSS, del ISSSTE o de una empresa privada: cambian los convenios, los montos y las tasas. Esta sección reúne guías específicas por tipo de patrón y por sector.
También abordamos opciones para pensionados y jubilados, así como los requisitos particulares cuando el descuento se hace a través de una dependencia de gobierno.
Lo que ves aquí es solo una parte de lo que publicamos sobre créditos de nómina. Conforme surgen nuevas condiciones, tasas y productos en el mercado mexicano, seguimos ampliando la sección con análisis, comparativas y guías actualizadas. Explora el resto de los artículos para encontrar el caso que más se parezca al tuyo.
El Costo Anual Total es el indicador que expresa en un único porcentaje anual cuánto te cuesta realmente un crédito:
Para comparar el costo real de dos préstamos en México, el indicador de referencia es el CAT (Costo Anual Total),
En México, el monto que puedes pedir prestado la primera vez varía según el tipo de institución y tu perfil
Un préstamo personal digital funciona como un crédito de libre disposición que se solicita, evalúa y desembolsa de forma 100%
Te llega una oferta de crédito preaprobado y la primera pregunta que surge es si realmente alcanza para pagar la
Usar un préstamo para reestructurar deudas consiste en obtener un nuevo crédito con condiciones más favorables para liquidar varias deudas
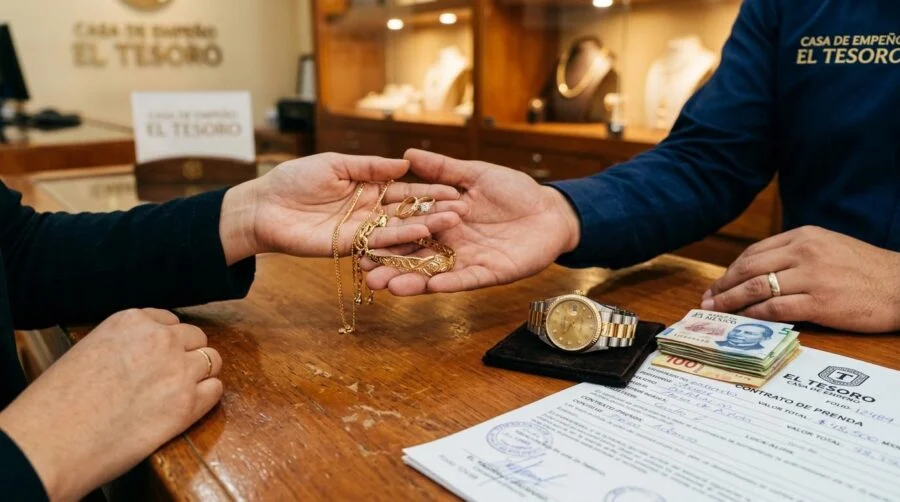
Un préstamo con garantía prendaria es un crédito en el que ofreces un bien mueble, como una joya, un vehículo
Un préstamo con condiciones abusivas se puede detectar antes de firmar si sabes qué revisar: el Costo Anual Total (CAT),
Sí es posible conseguir un préstamo estando en buró con historial negativo. El error más común es pensar que “estar