Un préstamo personal digital funciona como un crédito de libre disposición que se solicita, evalúa y desembolsa de forma 100% en línea, desde una app, sin acudir a ninguna sucursal. La tecnología reemplaza el proceso presencial: analiza el perfil del solicitante en cuestión de minutos, genera un contrato con validez legal y transfiere el dinero a una cuenta bancaria o virtual. Entender cómo opera ese mecanismo interno te permite comparar opciones con criterio, no solo cumplir una lista de requisitos.
A lo largo de este artículo encontrarás cómo funciona la evaluación automatizada del perfil, qué pasos sigue el proceso de solicitud, cuáles son los costos reales que debes revisar más allá de la tasa de interés y qué ocurre después de recibir el dinero. También hay una sección práctica para comparar opciones en el mercado mexicano con criterios concretos.
Qué hay detrás de una aprobación en minutos
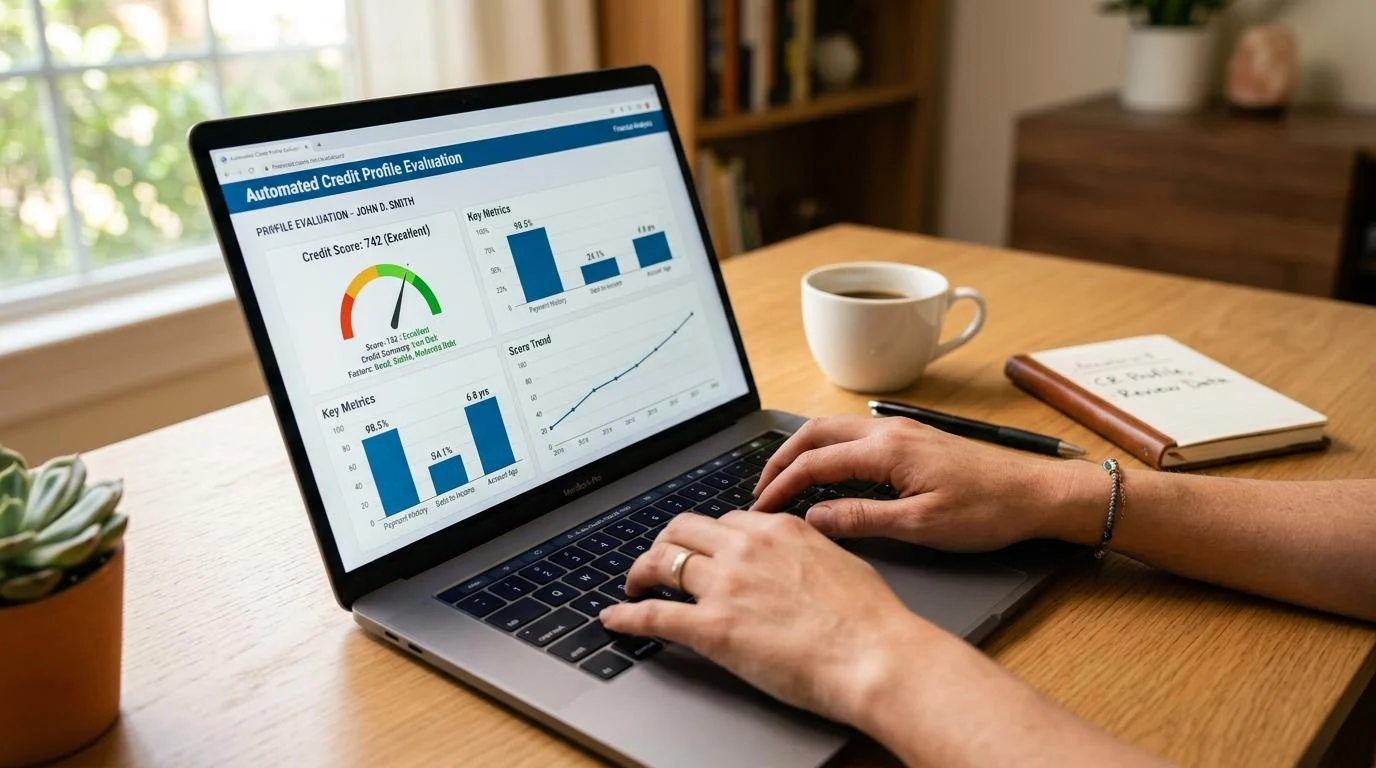
Cuando una app aprueba un préstamo en cuestión de minutos, no es magia: es un conjunto de tecnologías que trabajan en paralelo para analizar el perfil del solicitante y tomar una decisión de crédito de forma automatizada.
Cómo se evalúa el perfil sin papeles: el scoring alternativo
Las instituciones digitales no dependen de forma exclusiva del buró de crédito tradicional. Analizan variables adicionales como el historial de pagos de servicios, el comportamiento en plataformas de comercio electrónico y los movimientos de la cuenta bancaria vinculada.
Este enfoque, conocido como scoring alternativo, permite evaluar a personas con historial crediticio limitado o nulo. Por ejemplo, quien paga con puntualidad su recibo de luz o su suscripción a un servicio de streaming puede sumar puntos a su perfil, incluso si nunca ha tenido una tarjeta de crédito.
El motor de decisión automatizada: de la solicitud al “sí” sin intervención humana
El sistema procesa la solicitud de punta a punta sin que una persona la revise de forma manual. Consulta bases de datos crediticias, calcula la relación entre la cuota propuesta y los ingresos estimados, y asigna una tasa personalizada según el nivel de riesgo detectado.
Este procesamiento automatizado es lo que hace posible la respuesta en minutos. Piénsalo como un árbitro digital que sigue un conjunto de reglas predefinidas: si el perfil cumple los criterios establecidos, el sistema emite una oferta; si no los cumple, la rechaza o solicita información adicional. No hay discrecionalidad humana en ese momento.
El proceso de solicitud de un préstamo personal digital paso a paso
El flujo de solicitud sigue una secuencia lógica que puede completarse en menos de 20 minutos, aunque el tiempo varía según la institución y el perfil de quien solicita.
- Registro e ingreso de datos básicos. La persona descarga la app, crea una cuenta y proporciona información como nombre, CURP y datos de contacto. Este paso establece la identidad inicial del solicitante.
- Verificación de identidad (KYC). El sistema solicita una foto del documento oficial (INE o pasaporte) y una selfie en tiempo real para validar que la persona es quien dice ser. Este proceso, conocido como KYC (Know Your Customer), cumple con requisitos regulatorios en México.
- Evaluación automatizada del perfil. Con los datos ingresados, el motor de decisión consulta el buró de crédito, aplica el scoring y determina si el perfil califica para una oferta.
- Presentación de la oferta. Si el perfil aprueba, la app muestra las condiciones: monto disponible, plazo, tasa de interés y cuota mensual. En algunos casos es posible ajustar el monto o el plazo dentro de un rango permitido.
- Firma del contrato digital. La persona acepta las condiciones y firma el contrato con una firma electrónica que tiene validez legal en México, conforme a la Ley de Firma Electrónica Avanzada y el Código de Comercio.
- Desembolso a cuenta bancaria o CLABE. El dinero se transfiere a la cuenta indicada. Dependiendo del banco receptor, el depósito puede reflejarse en minutos o en algunas horas hábiles.
El proceso es 100% en línea y no requiere visitar ninguna sucursal. Como ejemplo de cómo funcionan estas herramientas en la práctica, apps como la de Mercado Pago permiten gestionar este tipo de productos desde el celular, con los pasos descritos integrados en una sola experiencia.
Los costos reales de un préstamo digital: más allá de la tasa de interés
La tasa nominal no es el único número que importa al contratar un crédito. Conocer todos los componentes del costo te da una imagen completa de lo que pagarás.
Los principales indicadores que debes revisar son:
- Tasa Nominal Anual (TNA): el porcentaje de interés que se aplica al capital prestado, sin incluir otros cargos. Es el número que suele aparecer en los anuncios.
- Tasa Efectiva Anual (TEA): refleja el efecto de la capitalización de intereses a lo largo del año. Suele ser mayor que la TNA.
- Costo Anual Total (CAT): el indicador más completo. Incluye la tasa de interés, comisiones, seguros e impuestos. Es el número que permite comparar productos de distintas instituciones de forma justa.
El CAT es la métrica que debes usar para comparar, no la tasa nominal. Dos préstamos con la misma TNA pueden tener CAT muy distintos si uno cobra comisión de apertura o seguro de vida obligatorio.
Otro aspecto que pocos artículos explican es el sistema de amortización. En un préstamo con cuotas fijas, los primeros pagos tienen mayor proporción de interés y menor de capital; conforme avanza el plazo, esa proporción se invierte. Por ejemplo, en un préstamo hipotético de $10,000 a 12 meses, los primeros tres pagos pueden destinar más del 60% al pago de intereses. Hacia el final del plazo, la mayor parte de cada cuota abona al capital.
La Condusef ofrece herramientas de comparación de créditos personales en su portal oficial, donde es posible revisar el CAT de distintas instituciones antes de tomar una decisión. Consultarlas antes de firmar puede marcar una diferencia real en el costo total del crédito.
Qué pasa después de recibir el préstamo personal digital
La gestión post-desembolso es un tema que los competidores casi no abordan, pero tiene un impacto directo en el costo final del crédito y en el historial crediticio.
El cobro de las cuotas suele operar mediante débito automático a la cuenta vinculada en la fecha acordada. La mayoría de las apps envían notificaciones push, SMS o correos electrónicos días antes del vencimiento para recordar el pago pendiente.
Dentro de la app, el panel de autogestión (o dashboard) permite consultar el saldo pendiente, revisar el historial de pagos, descargar el contrato y verificar la fecha del próximo cobro. Tener acceso a esta información en todo momento facilita el seguimiento del crédito sin depender de llamadas o visitas a sucursal.
Si un pago se retrasa, podrían generarse cargos por mora sobre el saldo vencido. En algunos casos, la institución reporta el retraso al buró de crédito, lo que puede afectar el historial crediticio y dificultar el acceso a futuros créditos en condiciones favorables. Por eso conviene verificar la política de mora de cada institución antes de contratar.
Algunas instituciones permiten realizar pagos anticipados sin penalización. Esta opción podría reducir el costo total del crédito, ya que al liquidar capital antes de tiempo se acumulan menos intereses. Conviene revisar si esta condición está establecida en el contrato.
Gestionar el préstamo con responsabilidad, pagando en tiempo y forma, construye un historial crediticio positivo. Ese historial es un activo real: abre puertas a mejores condiciones de crédito en el futuro.
Cómo elegir un préstamo personal digital con criterio en México
El mercado mexicano ofrece opciones tanto de bancos tradicionales con canales digitales como de fintechs reguladas por la Comisión Nacional Bancaria y de Valores (CNBV). Saber qué comparar hace la diferencia entre una buena decisión y un compromiso costoso.
Los criterios clave para evaluar una oferta son:
- CAT: siempre comparar este indicador entre instituciones, no solo la tasa nominal.
- Plazo y monto disponible: verificar que se ajusten a la necesidad real, sin pedir más de lo necesario.
- Requisitos de contratación: algunos productos exigen ser cliente previo o tener domiciliación bancaria.
- Regulación de la institución: verificar que la app o empresa tenga registro ante la CNBV o esté supervisada por la Condusef. Esto es una señal de que opera bajo estándares legales establecidos.
- Política de pagos anticipados: confirmar si permite liquidar antes del plazo sin cargos adicionales.
- Claridad del contrato digital: revisar que las condiciones estén expresadas sin ambigüedad antes de firmar.
Verificar el registro regulatorio de la institución es un paso que muchas personas omiten. Una fintech o app no registrada ante la CNBV opera fuera del marco de supervisión financiera, lo que implica un riesgo real para quien contrata. La Condusef también pone a disposición comparadores de crédito personal en su portal, una herramienta útil para tener una visión del mercado antes de decidir.
Preguntas frecuentes sobre préstamos personales digitales en México
¿Cuánto tiempo tarda en aprobarse un préstamo personal digital?
El tiempo varía según la institución y el perfil de quien solicita. En muchos casos, la evaluación toma solo minutos gracias al procesamiento automatizado. El desembolso puede reflejarse en la cuenta en minutos o en algunas horas hábiles, dependiendo del banco receptor y el horario de la transferencia.
¿Necesito buen historial en el buró de crédito para obtener un préstamo digital?
Muchas instituciones digitales consultan el buró, pero no es el único factor que consideran. El scoring alternativo permite evaluar perfiles con historial crediticio limitado usando otras variables. Cada institución tiene sus propios criterios de aprobación, por lo que los requisitos pueden variar de una a otra.
¿Un préstamo personal digital es seguro?
Las instituciones reguladas por la CNBV deben cumplir estándares de seguridad de datos establecidos por ley. Antes de compartir información personal, conviene verificar que la app pertenezca a una entidad con registro oficial. Las apps confiables suelen incorporar protocolos de cifrado y verificación biométrica como parte del proceso estándar.
¿Qué diferencia hay entre un préstamo digital y un crédito revolvente?
El préstamo personal digital otorga un monto fijo que se devuelve en cuotas durante un plazo definido. El crédito revolvente, como una tarjeta de crédito, permite usar y reponer el límite de forma continua sin un plazo de liquidación fijo. El préstamo digital suele ser más adecuado para necesidades puntuales con un plan de pago claro desde el inicio.
¿Puedo pagar mi préstamo digital antes del plazo acordado?
Muchas instituciones permiten pagos anticipados sin penalización, pero conviene verificarlo en el contrato antes de firmar. Un pago anticipado podría reducir el costo total del crédito al disminuir los intereses acumulados. Las condiciones específicas varían entre instituciones, así que es un punto importante a revisar en la etapa de comparación.
Si ya usas la app de Mercado Pago, podrías encontrar disponible una oferta de crédito personal personalizada según tu perfil como usuario. En caso de que tengas una oferta disponible, podrías revisar las condiciones directamente desde el celular sin trámites adicionales. Esto es un ejemplo de cómo estas herramientas funcionan en la práctica: el proceso que describimos a lo largo del artículo ocurre dentro de la misma app que ya tienes instalada.
¡Aplican restricciones! Consulta más información sobre productos y promociones en: https://mpago.li/2MdeJDh
Mercado Lending, S.A. de C.V. ofrece productos de crédito, los cuales están sujetos a aprobación y aplican restricciones. Para mayor información de los requisitos de contratación, consulta las Preguntas Frecuentes de la Tarjeta de Crédito, y el CAT.