Un préstamo con garantía prendaria es un crédito en el que ofreces un bien mueble, como una joya, un vehículo o maquinaria, para respaldar el pago de una deuda. El acreedor retiene físicamente el bien o lo grava de forma legal, y tú recibes liquidez a cambio. Si cumples con los pagos, recuperas el bien o se cancela el gravamen; si no pagas, el acreedor puede ejecutar la garantía y vender el bien para recuperar lo que se le debe.
A lo largo de este artículo encontrarás los dos tipos de garantía prendaria que existen en México, los bienes que puedes usar y cuánto te prestarían por ellos, el proceso paso a paso desde la solicitud hasta el desembolso, y los costos adicionales que pocas fuentes explican pero que impactan el costo real del crédito. También se describen los dos escenarios posibles al cierre del contrato: cuando se paga y cuando no.
Qué es un préstamo con garantía prendaria y su base legal en México
El contrato de prenda es la figura jurídica que da vida a este tipo de crédito. En él, una persona deudora ofrece un bien mueble a una persona acreedora para garantizar el pago de una obligación. Si la deuda no se liquida, el acreedor tiene derecho sobre ese bien. En México, esta figura está regulada por el Código Civil Federal y el Código de Comercio, lo que le otorga validez legal y define los derechos y obligaciones de ambas partes.
Las dos partes del contrato son el deudor prendario (quien ofrece el bien) y el acreedor prendario (quien otorga el crédito y recibe la garantía). Según el tipo de prenda que se acuerde, el bien puede quedar en posesión física del acreedor o permanecer con el deudor pero con un gravamen registrado a favor del acreedor.
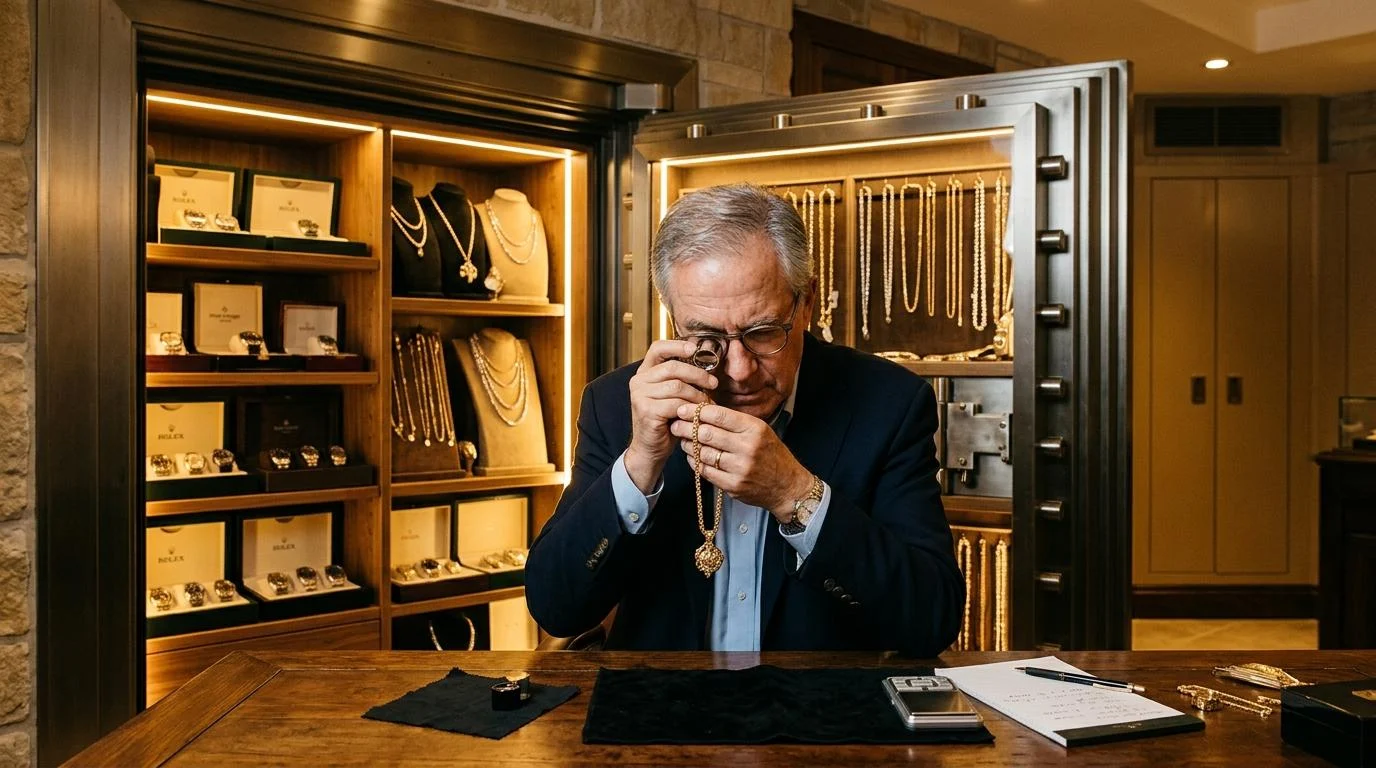
Un ejemplo concreto: si llevas un reloj a una casa de empeño y recibes dinero a cambio, estás celebrando un contrato de prenda. El reloj es la garantía, la casa de empeño es el acreedor y tú eres el deudor. Cuando liquidas la deuda, te devuelven el reloj.
Tipos de garantía prendaria: con y sin desplazamiento del bien
No todos los préstamos prendarios funcionan igual: la diferencia clave está en quién conserva el bien durante la vigencia del crédito. Entender esta distinción puede cambiar por completo la decisión de qué tipo de garantía ofrecer.
Prenda con desplazamiento: el bien cambia de manos
En la prenda con desplazamiento, el deudor entrega físicamente el bien al acreedor al momento de firmar el contrato. El acreedor lo custodia en condiciones de seguridad hasta que se liquide la deuda o se ejecute la garantía. Este esquema aplica sobre todo para bienes de fácil valuación y traslado: joyas, relojes, certificados de depósito, dispositivos electrónicos y artículos de colección.
Este es el modelo que operan las casas de empeño y las Instituciones de Asistencia Privada (IAP) en México, como el Monte de Piedad. Los plazos suelen ser cortos, y el proceso de aprobación depende casi por completo del valor del bien, no del historial crediticio del solicitante.
Un punto que conviene tener presente: mientras el bien está bajo custodia del acreedor, este es responsable de conservarlo en el mismo estado en que lo recibió. Si el bien sufre daños durante ese periodo, el acreedor podría tener responsabilidad legal.
Prenda sin desplazamiento: el bien se queda contigo
En la prenda sin desplazamiento, el deudor conserva la posesión y el uso del bien, pero este queda gravado legalmente a favor del acreedor. El gravamen se inscribe en el Registro Público de Bienes Muebles, lo que impide que el deudor venda o transfiera el bien sin antes liquidar la deuda.
Este esquema aplica con mayor frecuencia en créditos empresariales: una PyME puede ofrecer su inventario de mercancía, su maquinaria o su flotilla vehicular como garantía, seguir operando con esos activos y obtener financiamiento sin interrumpir su actividad. Bancos y Sociedades Financieras de Objeto Múltiple (SOFOMES) son las entidades que con mayor frecuencia operan bajo este modelo.
El gravamen registrado protege al acreedor frente a terceros: si el deudor intenta vender el bien gravado, el registro público evidencia la carga y la operación no puede completarse sin cancelar primero la deuda.
Qué bienes puedes usar como garantía y cuánto te prestarían
El monto del crédito depende del valor comercial del bien y de la relación Préstamo-Valor, conocida como LTV (por sus siglas en inglés: Loan to Value). No todos los bienes tienen el mismo peso como garantía, y la entidad financiera determina qué porcentaje del valor de avalúo está dispuesta a prestar.
Los tipos de bienes que suelen aceptarse como garantía prendaria en México incluyen:
- Joyas y relojes (prenda con desplazamiento): valuados por peso, quilates o marca; son de los más aceptados en casas de empeño.
- Vehículos con factura libre de gravamen (prenda sin desplazamiento): aplica para autos, camionetas y vehículos de carga; el solicitante conserva el uso.
- Maquinaria y herramientas industriales (prenda sin desplazamiento): común en créditos para PyMEs y personas emprendedoras del sector manufacturero.
- Inventario de mercancía no perecedera (prenda sin desplazamiento): aplica en financiamientos para comercio y distribución.
- Títulos de crédito y certificados de depósito (prenda con desplazamiento): se entregan físicamente al acreedor como respaldo.
- Electrodomésticos y dispositivos electrónicos (prenda con desplazamiento): aceptados en casas de empeño, aunque su depreciación puede afectar el monto ofrecido.
El monto prestado suele oscilar entre el 50% y el 80% del valor de avalúo del bien, según la entidad y el tipo de garantía. Dado que el acreedor asume menos riesgo que en un préstamo personal sin respaldo, las tasas de interés tienden a ser menores que en un crédito sin garantía. Sin embargo, el costo real del crédito incluye más elementos que solo la tasa, como se verá en la siguiente sección.
Cómo funciona el proceso de un préstamo con garantía prendaria paso a paso
Antes de solicitar este tipo de crédito, vale la pena conocer cada etapa del proceso para anticipar tiempos, documentos y costos. El recorrido desde la solicitud hasta el desembolso sigue, en la mayoría de los casos, estos pasos:
- Solicitud y presentación del bien. Se acude a la institución con identificación oficial, factura o título de propiedad libre de gravamen y el bien que se ofrecerá como garantía.
- Valuación o peritaje técnico. Un experto determina el valor comercial actual del bien y evalúa su estado de conservación. Este paso define el techo del crédito posible.
- Oferta de crédito. Con base en la valuación y el LTV aplicable, la entidad presenta el monto que puede prestar. El solicitante puede aceptar o rechazar la oferta en este punto, sin obligación de continuar.
- Firma del contrato de prenda. Se establecen el monto, el plazo, la tasa de interés, las condiciones de custodia (si hay desplazamiento) o de gravamen (si no lo hay), y las cláusulas de ejecución en caso de incumplimiento.
- Inscripción del gravamen (si aplica). En los casos de prenda sin desplazamiento, el gravamen se registra en el Registro Público de Bienes Muebles antes del desembolso.
- Desembolso del crédito. Una vez firmado el contrato y, en su caso, registrado el gravamen, la entidad entrega el dinero al solicitante.
- Pago de cuotas y amortización. El deudor realiza los pagos periódicos conforme al calendario acordado hasta liquidar el capital e intereses.
Un aspecto que pocas fuentes abordan con claridad son los costos adicionales del proceso: gastos de avalúo, almacenaje del bien (cuando hay desplazamiento), honorarios notariales y derechos de registro en el Registro Público de Bienes Muebles. Estos rubros pueden representar un porcentaje significativo del crédito total y elevan el costo real más allá de la tasa de interés pactada. Antes de firmar, conviene solicitar un desglose completo de todos los cargos asociados.
Qué pasa al final del contrato: recuperar el bien o perderlo
El desenlace de un préstamo con garantía prendaria depende del cumplimiento de los pagos. Los dos escenarios posibles tienen consecuencias muy distintas.
Cuando se paga la deuda completa, el proceso de cierre varía según el tipo de prenda. En la prenda con desplazamiento, el acreedor devuelve el bien en el mismo estado en que lo recibió, una vez liquidados el capital y los intereses. En la prenda sin desplazamiento, se cancela la inscripción del gravamen en el Registro Público de Bienes Muebles, y el deudor recupera la plena disponibilidad del bien sin restricciones legales.
Cuando hay incumplimiento prolongado, el acreedor tiene la facultad de ejecutar la garantía. Tras un periodo de mora (que varía según el contrato y la institución, pero puede iniciar a partir de los 90 días de atraso), el acreedor puede rematar o vender el bien para recuperar el capital adeudado. El deudor puede perder el bien aunque su valor sea superior a la deuda pendiente, aunque en algunos contratos se estipula la devolución del excedente una vez cubierta la deuda.
Revisar con atención las cláusulas de ejecución antes de firmar es un paso que no debe pasarse por alto. También conviene evaluar si el bien que se ofrece como garantía es prescindible o si su pérdida afectaría la actividad diaria o laboral de quien solicita el crédito.
Preguntas frecuentes sobre el préstamo con garantía prendaria
¿Cuál es la diferencia entre un préstamo con garantía prendaria y un empeño?
El empeño es la forma más conocida de prenda con desplazamiento: el bien se entrega físicamente y la operación la realizan casas de empeño o IAP como el Monte de Piedad. El préstamo prendario, en cambio, puede operar también sin desplazamiento y a través de instituciones financieras formales como bancos o SOFOMES. El empeño suele tener plazos más cortos y tasas más altas; el crédito prendario formal puede ofrecer condiciones distintas según la entidad y el monto.
¿Necesito buen historial crediticio para obtener un préstamo con garantía prendaria?
En muchos casos, el bien mueble actúa como respaldo suficiente y el historial crediticio tiene menos peso que en un crédito personal. En casas de empeño e IAP, el bien es el criterio principal de aprobación. Sin embargo, algunas instituciones financieras formales sí consideran el historial, sobre todo cuando el monto solicitado es elevado.
¿Qué pasa si el bien pierde valor mientras está en garantía?
En la prenda con desplazamiento, el acreedor es responsable de la custodia y conservación del bien; si sufre daños bajo su resguardo, podría tener responsabilidad legal. En la prenda sin desplazamiento, el deudor debe mantener el bien en buen estado: el deterioro intencional o negligente puede considerarse incumplimiento contractual.
¿Puedo usar un vehículo que sigo usando como garantía prendaria?
Sí. A través de la prenda sin desplazamiento, el vehículo queda gravado legalmente pero el deudor conserva su uso y posesión. El gravamen se inscribe en el Registro Público de Bienes Muebles. Para poder ofrecerse como garantía, el vehículo debe contar con factura libre de gravámenes previos.
¿Qué instituciones en México ofrecen préstamos con garantía prendaria?
Las casas de empeño y las Instituciones de Asistencia Privada (IAP) operan la prenda con desplazamiento para personas físicas. Los bancos y las SOFOMES ofrecen créditos empresariales con garantía prendaria sin desplazamiento para PyMEs y personas emprendedoras. La PROFECO regula y supervisa a las casas de empeño en México, por lo que es posible consultar su registro de empresas verificadas antes de acudir a una.
Conocer cómo funciona el crédito prendario es el primer paso para evaluar si conviene según el tipo de bien disponible y la necesidad de financiamiento. Para quienes buscan explorar otras opciones de crédito desde el celular, por ejemplo, la app de Mercado Pago permite revisar los productos disponibles según el perfil del usuario, sin necesidad de acudir a una sucursal.
¡Aplican restricciones! Consulta más información sobre productos y promociones en: https://mpago.li/2MdeJDh