Sí es posible conseguir un préstamo estando en buró con historial negativo. El error más común es pensar que “estar en buró” equivale a estar vetado del sistema financiero, cuando en realidad el problema concreto es un score crediticio bajo, no el simple hecho de aparecer registrado. Fintechs, microcréditos y préstamos con garantía son alternativas reales disponibles en México para quienes enfrentan esta situación.
A lo largo de este artículo encontrarás qué significa tener un historial negativo y por qué no es lo mismo que estar bloqueado, qué tipos de productos pueden ser viables según tu perfil, cuánto pueden costarte en realidad y cómo solicitar uno sin caer en fraudes.
Qué significa realmente tener un historial negativo en el Buró de Crédito
Existe un malentendido muy extendido: muchas personas creen que “estar en buró” es una condición grave que solo afecta a quienes tienen deudas serias. La realidad es que toda persona que haya tenido una tarjeta de crédito, un crédito automotriz o incluso un plan de telefonía a crédito ya aparece registrada en el Buró de Crédito.
El verdadero problema no es estar registrado, sino el estado de ese registro. Un score crediticio bajo puede derivar de pagos atrasados de forma recurrente, deudas que pasaron a cobranza o acuerdos de quita con alguna institución. Ese score es lo que las instituciones financieras consultan para evaluar el riesgo de prestarte dinero.
Antes de buscar un préstamo, conviene saber exactamente cuál es tu situación. Puedes consultar tu reporte de crédito de forma gratuita una vez al año en el sitio oficial del Buró de Crédito (buro.com.mx). Conocer el detalle de tu historial te permite negociar con más información y detectar posibles errores en los registros.
Una advertencia que no puede omitirse: si alguien te ofrece “limpiar” tu historial crediticio a cambio de un pago por adelantado, se trata de una señal de alerta inmediata. Ninguna empresa legítima puede borrar registros negativos válidos del Buró, y cobrar anticipos por gestionar préstamos es una práctica que la CONDUSEF identifica como fraude.
Qué opciones de préstamo existen si tu score está en números rojos
No todas las instituciones evalúan el riesgo de la misma manera. Algunas alternativas en México consideran factores más allá del score para decidir si aprueban un financiamiento.
Microcréditos fintech: montos bajos, respuesta rápida
Los microcréditos ofrecidos por apps fintech son una de las opciones más accesibles para perfiles con historial negativo. Los montos suelen ir desde unos cientos hasta pocos miles de pesos, con plazos cortos que van de días a semanas. Su diferencia frente a la banca tradicional está en el método de evaluación: usan algoritmos alternativos que analizan el comportamiento financiero digital del solicitante, no solo su score en el Buró.
Apps como Kueski, Tala o Baubap operan bajo este modelo en México. Cada una tiene sus propios criterios de aprobación, montos disponibles y condiciones de pago, por lo que conviene revisar cada opción antes de decidir.
Por ejemplo, en el caso de Mercado Pago, algunas personas con cuenta activa pueden acceder a un préstamo personal evaluado según su comportamiento dentro de la app, independientemente de su score externo. Si la opción aparece disponible en tu perfil, puedes explorarla como una alternativa más dentro del ecosistema de apps fintech en México.
Préstamos por nómina: el descuento directo como respaldo
Los préstamos por nómina funcionan con un mecanismo que reduce el riesgo para la institución: el pago se descuenta de forma directa del salario antes de que llegue a la cuenta del trabajador. Esto puede facilitar la aprobación incluso para perfiles con historial negativo, porque el riesgo de impago disminuye de forma considerable.
Sin embargo, no todas las instituciones que ofrecen este producto ignoran el historial crediticio. Algunos bancos siguen revisando el score incluso en préstamos por nómina, por lo que la aprobación no es automática. Es recomendable preguntar de forma explícita cuál es el criterio de evaluación antes de iniciar el trámite.
Préstamos con garantía: cuando tienes un bien que avalar
Si cuentas con un bien como un vehículo o un inmueble, los préstamos con garantía pueden abrir puertas que otros productos cierran. Al ofrecer un activo como aval, la institución reduce su exposición al riesgo y puede aprobar montos más altos a tasas más accesibles que en un microcrédito sin garantía.
El punto que no debe perderse de vista es el riesgo real: si no se cumple con los pagos, la institución puede ejecutar la garantía y quedarse con el bien. Esta opción puede ser viable para necesidades de mayor monto, pero requiere una evaluación cuidadosa de la capacidad de pago antes de comprometer el patrimonio.
Cuánto puede costarte un préstamo con historial negativo en buró
Este es el aspecto que con mayor frecuencia pasa desapercibido cuando alguien busca financiamiento urgente. Los perfiles con historial negativo representan un mayor riesgo para las instituciones, y ese riesgo se traduce en una prima de riesgo que eleva el costo del crédito de forma considerable.
Antes de firmar cualquier contrato, estos son los conceptos de costo que debes identificar:
- CAT (Costo Anual Total): es el indicador más completo del costo real de un crédito porque incluye tasa de interés, comisiones y otros cargos. En productos dirigidos a perfiles de alto riesgo, el CAT puede superar el 100% anual en algunos casos.
- Comisiones de apertura: muchos productos en este segmento incluyen un cargo inicial que se descuenta del monto recibido o se suma al saldo a pagar.
- Cargos por mora: los intereses moratorios en microcréditos suelen ser más elevados que en créditos convencionales. Un retraso de pocos días puede incrementar de forma notable el costo total.
- Seguros incluidos: algunos contratos incorporan seguros de vida o de desempleo que forman parte del costo total pero no siempre se mencionan con claridad en la publicidad.
El mejor instrumento para comparar opciones antes de decidir es el simulador de crédito gratuito que ofrece la CONDUSEF en su sitio oficial. Introducir los datos de dos o tres productos permite ver de forma clara cuál representa el menor costo total, más allá de la tasa nominal que aparece en los anuncios.
Cómo solicitar un préstamo en línea con buró y qué documentos preparar
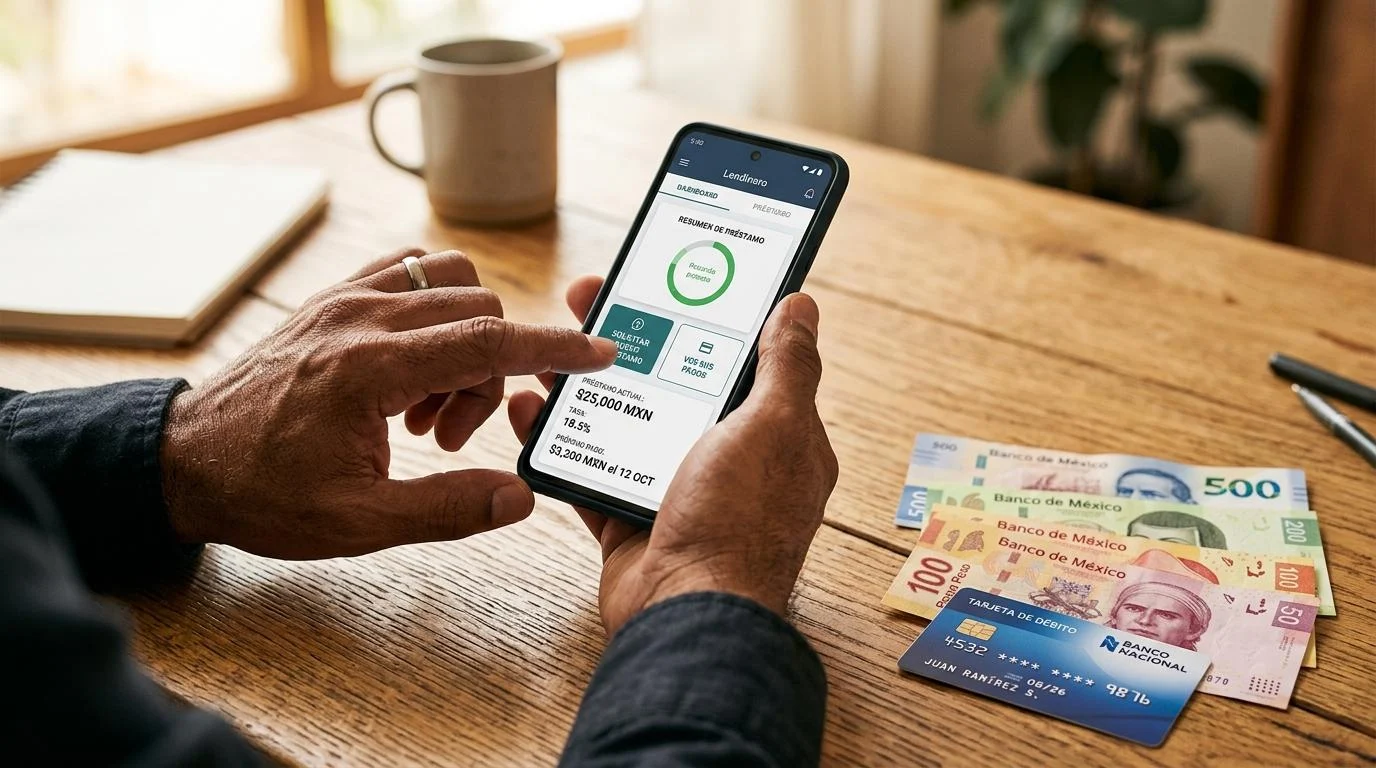
El proceso de solicitud en fintechs y apps sigue un flujo digital que puede completarse desde el celular. Los pasos generales son:
- Registro en la app o sitio web con datos personales básicos.
- Carga de documentos de identidad e ingresos.
- Evaluación automatizada del perfil (en algunos casos en minutos).
- Respuesta de aprobación o rechazo con las condiciones del crédito.
- Firma digital del contrato y desembolso.
Los documentos que suelen requerirse en este tipo de solicitudes son:
- Identificación oficial vigente (INE o pasaporte).
- Comprobante de ingresos reciente (estados de cuenta bancarios o recibos de nómina).
- Comprobante de domicilio con antigüedad no mayor a tres meses.
Para identificar si una app o institución es confiable, hay señales concretas que debes buscar. La verificación de identidad mediante selfie en vivo (proceso KYC), la encriptación SSL en el sitio o app, y la regulación ante la CNBV o el registro como SOFOM son indicadores de que la institución opera dentro del marco legal.
El desembolso en instituciones digitales suele realizarse vía SPEI a la cuenta CLABE que registres al momento de la solicitud. Antes de firmar, conviene preguntar si existe la opción de liquidación anticipada sin penalización: pagar antes del plazo puede reducir el costo total del crédito de forma significativa.
Cómo mejorar tu score después de conseguir el préstamo estando en buró
Obtener el financiamiento es el primer paso. El segundo, igual de importante, es usar ese crédito como herramienta para reconstruir el historial. Para que esto funcione, es clave elegir instituciones que reporten los pagos al Buró de Crédito: cada pago puntual genera un registro positivo que con el tiempo mejora el score.
Las reparadoras de crédito son otra opción que vale la pena conocer. Estas empresas negocian con las instituciones para llegar a acuerdos de pago o quitas sobre deudas anteriores. Sin embargo, no todas operan con transparencia, y antes de contratar una conviene verificar que esté registrada y regulada. La CONDUSEF mantiene un registro de empresas autorizadas que puedes consultar en línea.
Estas acciones concretas pueden contribuir a la recuperación del score con el tiempo:
- Pagar antes de la fecha límite, no solo en la fecha exacta.
- Evitar solicitar varios créditos al mismo tiempo, ya que cada consulta al Buró deja un registro y múltiples consultas en poco tiempo afectan el score.
- Mantener bajo el nivel de uso de las líneas de crédito activas (usar menos del 30% del límite disponible suele tener un efecto positivo).
- Revisar el reporte de crédito con regularidad para detectar errores o registros que ya debieron eliminarse.
La recuperación del score es un proceso gradual que puede llevar meses o incluso años, dependiendo del historial previo. Sin embargo, cada pago registrado a tiempo es un paso hacia condiciones de crédito más favorables en el futuro.
Preguntas frecuentes sobre préstamos estando en buró de crédito
¿Puedo obtener un préstamo si estoy en buró de crédito con deudas activas?
Depende del tipo de deuda y de la institución. Algunas fintechs evalúan la capacidad de pago actual del solicitante, no solo el historial pasado. Las deudas en cobranza activa reducen las opciones disponibles, pero podrías calificar para microcréditos de monto bajo o para préstamos con garantía incluso en esa situación.
¿Cuánto tiempo tarda en eliminarse un registro negativo del buró?
Los registros negativos se eliminan de forma automática según el monto de la deuda y el tiempo transcurrido. La Ley para Regular las Sociedades de Información Crediticia establece plazos que van de 1 a 7 años. Las deudas de menor monto se eliminan antes que las de mayor cuantía. Pagar la deuda no borra el registro de inmediato, pero cambia su estatus a “pagada”, lo cual tiene un efecto positivo en la evaluación.
¿Es legal que una empresa cobre por adelantado para conseguir un préstamo?
No. Cobrar un anticipo para gestionar o garantizar un préstamo es una señal clara de fraude. Las instituciones reguladas no solicitan depósitos previos a la entrega del crédito. Si enfrentas esta situación, puedes reportarla ante la CONDUSEF a través de su sitio oficial o por teléfono.
¿Las fintechs reportan mis pagos al Buró de Crédito?
No todas lo hacen. Antes de contratar, conviene preguntar de forma directa si la institución es reportante al Buró de Crédito. Las que sí reportan permiten que los pagos puntuales contribuyan a mejorar el historial. Esta información también puede estar en el contrato o en los términos y condiciones del producto.
¿Qué diferencia hay entre el Buró de Crédito y el Círculo de Crédito?
Ambas son Sociedades de Información Crediticia (SIC) autorizadas en México. La diferencia principal está en qué instituciones reportan a cada una: algunas reportan al Buró, otras al Círculo, y muchas lo hacen a ambas. Para tener una visión completa del historial, conviene consultar el reporte en las dos entidades.
Si buscas una alternativa digital para explorar, la app de Mercado Pago permite revisar si hay una oferta de préstamo personal disponible según el perfil financiero del usuario. No todas las personas tienen esta opción activa, ya que la evaluación depende del comportamiento dentro de la app. Vale la pena revisarlo como una de las alternativas posibles, junto con las otras opciones mencionadas en este artículo.
¡Aplican restricciones! Consulta más información sobre productos y promociones en: https://mpago.li/2MdeJDh