Sí, en México puedes liquidar un préstamo antes del plazo acordado, y la ley te protege. La Ley para la Transparencia y Ordenamiento de los Servicios Financieros establece que las instituciones financieras no pueden cobrarte penalización por pago anticipado en créditos personales y de nómina. Lo que muchas personas no saben es que el ahorro real depende del momento en que decidas hacerlo: pagar antes en los primeros meses del crédito puede generar un ahorro considerablemente mayor que hacerlo cerca del final del plazo.
A lo largo de este artículo encontrarás la diferencia entre liquidación total y amortización parcial, una explicación de por qué el momento del plazo importa tanto como la decisión misma, estrategias concretas para acumular el capital necesario, el marco legal que te respalda en México y los pasos exactos que debes seguir, incluidos los documentos que debes obtener para cerrar el crédito de forma oficial.
Liquidación total vs. parcial: elige según tu situación
Antes de hacer cualquier movimiento, conviene entender que no todas las formas de adelantar pagos funcionan igual ni generan el mismo resultado en tu deuda.
Liquidación anticipada total: cerrar el crédito de una vez
La liquidación total implica cubrir el saldo pendiente completo en una sola exhibición, lo que extingue el crédito de forma definitiva. Supón que tomaste un préstamo de $60,000 pesos a 24 meses y al mes 10 tu saldo insoluto (el capital que aún debes, sin contar intereses futuros) es de $38,000 pesos. Si pagas ese monto exacto más los intereses devengados hasta esa fecha, el crédito queda cerrado y dejas de generar intereses sobre el resto del plazo.
Esta modalidad requiere un trámite formal con la institución: solicitar el monto exacto de liquidación, realizar el pago y obtener la documentación que certifica el cierre. Es la opción más conveniente cuando ya cuentas con el capital suficiente y quieres eliminar la deuda por completo.
Amortización parcial: abonar al capital sin cerrar el crédito
La amortización parcial consiste en hacer un abono extra al capital sin liquidar el crédito en su totalidad. Dependiendo de lo que acuerdes con la institución, ese abono puede reducir el monto de tus cuotas siguientes o acortar el plazo total del préstamo. Por ejemplo, si tienes un saldo insoluto de $50,000 pesos y abonas $10,000 pesos extra, tu deuda base baja a $40,000 pesos y los intereses futuros se calculan sobre esa cifra menor.
Esta opción resulta útil cuando no tienes el capital para cerrar el crédito de golpe, pero sí puedes hacer pagos adicionales con regularidad. En ambas modalidades, el abono debe aplicarse al saldo insoluto, no a cuotas futuras ya calendarizadas. Antes de hacer cualquier pago extra, confirma con tu institución cómo se aplicará ese dinero.
El momento del plazo importa: por qué liquidar antes genera más ahorro
En la mayoría de los créditos personales en México se utiliza el sistema de amortización francés, donde cada cuota mensual incluye una parte de capital y una parte de intereses. Al inicio del plazo, la proporción de intereses dentro de cada cuota es mayor; conforme avanza el tiempo, esa proporción disminuye y crece la parte que se destina al capital.
Imagina dos personas con el mismo préstamo de $80,000 pesos a 36 meses con una tasa hipotética del 30% anual. La primera persona decide liquidar al mes 6; en ese punto, gran parte de lo que ha pagado corresponde a intereses, pero el saldo insoluto sigue siendo alto y los intereses no devengados (los que aún no se han generado) representan una cantidad considerable que ya no tendrá que pagar. La segunda persona espera al mes 30 para liquidar: en ese momento, la mayor parte de los intereses ya se generó y pagó, así que el ahorro al liquidar es mucho menor.
Esto no significa que liquidar cerca del final sea inútil, pues siempre se ahorra algo. Pero sí deja claro que el momento óptimo para hacerlo es lo más cercano al inicio del plazo que te sea posible. Cuanto antes actúes, mayor será la diferencia entre lo que pagarías en el escenario original y lo que pagas al cerrar el crédito anticipado.
Estrategias para acumular el capital y liquidar tu préstamo antes
Si tu meta es liquidar antes del plazo pero aún no tienes el capital completo, existen estrategias concretas para llegar a ese punto con mayor orden y claridad.
Método Avalancha: priorizar la deuda más cara
El método Avalancha consiste en destinar cualquier pago extra al crédito con la tasa de interés más alta, mientras mantienes los pagos mínimos en los demás. Desde el punto de vista matemático, este enfoque reduce el costo total de tu deuda en el menor tiempo posible, porque atacas primero lo que más te cobra. Si tienes un préstamo personal al 40% anual y una tarjeta de crédito al 60% anual, el Avalancha te indica que primero liquides la tarjeta.
Este método requiere disciplina para ver resultados, ya que el alivio psicológico puede tardar más en llegar. Aun así, es la estrategia que genera el mayor ahorro en intereses a largo plazo.
Método Bola de Nieve: empezar por los saldos menores
El método Bola de Nieve propone el camino opuesto: liquidar primero las deudas con el saldo más pequeño, sin importar la tasa. Al cerrar un crédito pequeño, liberas el pago mensual que destinabas a él y lo sumas al siguiente. Esto crea un efecto de “bola de nieve” donde cada deuda que cierras te da más recursos para atacar la siguiente.
Este enfoque puede ser más útil para quienes necesitan ver avances concretos para mantenerse motivados. No genera el mayor ahorro matemático, pero sí puede ser más sostenible en el tiempo para ciertas personas.
Ingresos extraordinarios como palanca de liquidación
El aguinaldo, los bonos de desempeño, las devoluciones del SAT o cualquier ingreso inesperado representan una oportunidad concreta para hacer un abono extraordinario al capital. La clave está en comunicarle a la institución, antes o al momento del pago, que ese dinero debe aplicarse al saldo insoluto y no a cuotas futuras ya calendarizadas.
Si no especificas esto, algunas instituciones pueden aplicar el pago como “cuotas adelantadas”, lo que no reduce tu deuda base ni los intereses futuros de la misma forma. Un mensaje o llamada de confirmación antes de hacer el depósito puede marcar una diferencia real en el resultado.
Qué dice la ley en México sobre liquidar un préstamo antes del plazo
La Ley para la Transparencia y Ordenamiento de los Servicios Financieros establece que las instituciones financieras no pueden cobrar penalización por pago anticipado en créditos personales y de nómina. Esto significa que, si decides liquidar tu préstamo antes del plazo, la institución debe aceptar el pago sin cargarte una comisión adicional por hacerlo. Esta protección aplica a los créditos de consumo más comunes en México.
En el caso de créditos hipotecarios, las condiciones pueden variar según lo estipulado en el contrato original. Algunos contratos hipotecarios incluyen cláusulas que permiten cobrar una penalización por pago anticipado durante los primeros años del crédito. Por eso, antes de proceder, conviene revisar con detenimiento el contrato que firmaste.
Si al momento de liquidar tu préstamo la institución te cobra una comisión que no estaba prevista en tu contrato, tienes derecho a presentar una queja ante la CONDUSEF (Comisión Nacional para la Protección y Defensa de los Usuarios de Servicios Financieros). Cada institución puede tener también su propio proceso interno, como requerir un aviso previo o establecer fechas específicas para recibir pagos de liquidación, así que confirmar estos detalles con anticipación evita contratiempos.
Pasos para liquidar tu préstamo antes del plazo en México
Seguir un orden claro en el proceso de liquidación te protege de errores y te da certeza de que el crédito quedó cerrado de forma oficial.
- Solicita el monto exacto de liquidación. Comunícate con tu institución financiera y pide la cifra exacta que debes pagar para liquidar el crédito en una fecha específica. Este monto incluye el saldo insoluto más los intereses devengados hasta ese día, y puede cambiar si el pago se realiza en una fecha distinta.
- Confirma si se requiere aviso previo o fecha específica. Algunas instituciones piden que notifiques tu intención de liquidar con ciertos días de anticipación o solo aceptan este tipo de pagos en determinadas fechas del mes. Verificar esto evita que tu pago se aplique de forma incorrecta.
- Realiza el pago y especifica que se aplique al saldo insoluto total. Al hacer la transferencia o el depósito, indica de forma expresa que el pago corresponde a la liquidación total del crédito. Guarda el comprobante de la operación con el número de folio.
- Solicita el comprobante oficial de pago. Pide a la institución un recibo o comprobante que confirme que el pago fue recibido y procesado. Este documento es tu respaldo inmediato.
- Pide la Carta de No Adeudo o Carta Finiquito. Este es el documento legal que certifica que la deuda quedó extinguida por completo. La institución tiene la obligación de entregártela una vez confirmado el pago. Guárdala junto con todos los comprobantes relacionados con el crédito.
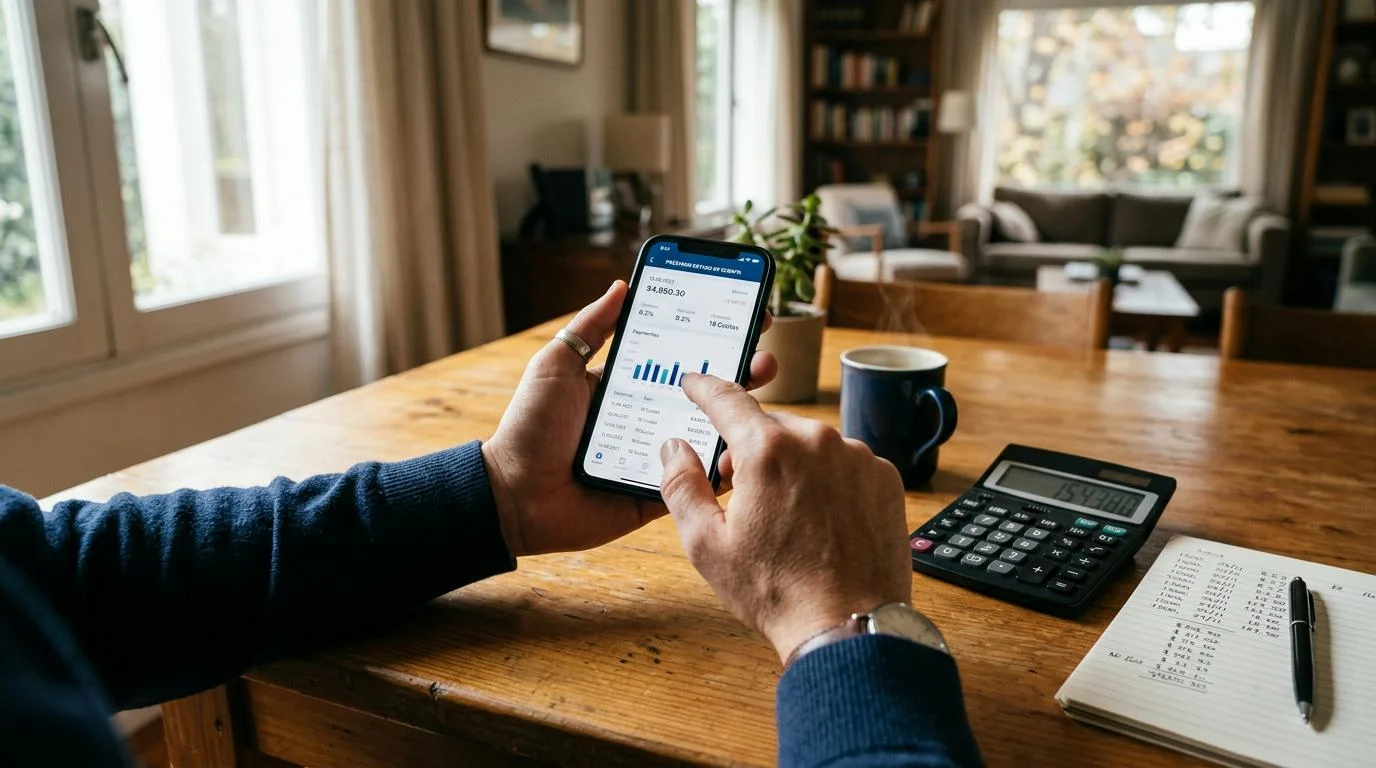
- Verifica que el crédito aparezca como liquidado en el Buró de Crédito. La actualización en el Buró de Crédito puede tardar hasta 30 días hábiles. Si pasado ese tiempo el crédito no refleja el estatus correcto, puedes reportarlo ante la CONDUSEF. Como referencia ilustrativa, en el caso de la app de Mercado Pago, quienes tienen un préstamo activo pueden consultar su saldo y revisar el estado de su crédito desde el celular, lo que facilita dar seguimiento al proceso sin necesidad de acudir a una sucursal.
Preguntas frecuentes sobre cómo liquidar un préstamo antes del plazo
¿Puedo liquidar cualquier tipo de préstamo antes del plazo en México?
En créditos personales y de nómina, la ley lo permite sin penalización. En créditos hipotecarios, las condiciones dependen de lo que establezca el contrato firmado, y en algunos casos puede existir una comisión durante los primeros años. Antes de proceder con cualquier tipo de crédito, conviene revisar el contrato y confirmar las condiciones con la institución.
¿Cuánto dinero puedo ahorrar si liquido mi préstamo antes de tiempo?
El ahorro depende de tres factores: el momento del plazo en que liquides, la tasa de interés del crédito y el saldo pendiente. Liquidar en los primeros meses genera un ahorro considerablemente mayor que hacerlo cerca del final, porque los intereses no devengados aún representan una suma relevante. Para tener una cifra concreta, puedes pedirle a tu institución una proyección del costo total del crédito con y sin liquidación anticipada.
¿Qué es la Carta Finiquito y por qué es importante pedirla?
La Carta Finiquito (también llamada Carta de No Adeudo) es el documento oficial que certifica que la deuda quedó extinguida en su totalidad. Te protege ante cualquier reclamación futura por parte de la institución y es la prueba legal de que cumpliste con el crédito. Guárdala junto con el comprobante de pago en un lugar seguro.
¿Liquidar un préstamo antes del plazo afecta mi historial crediticio?
No afecta de forma negativa tu historial; por el contrario, puede fortalecer tu perfil crediticio al mostrar que cumpliste con una obligación financiera. El crédito debe quedar registrado como “liquidado” en el Buró de Crédito. Si transcurren más de 30 días hábiles sin que se actualice el estatus, puedes presentar una aclaración ante la CONDUSEF.
¿Es mejor liquidar el préstamo anticipado o invertir ese dinero?
La respuesta depende de la tasa de interés del préstamo comparada con el rendimiento potencial de la inversión. Si el crédito cobra más de lo que podrías ganar invirtiendo ese capital, liquidar el préstamo suele ser la decisión más conveniente desde el punto de vista financiero. También vale considerar el factor emocional: para muchas personas, la tranquilidad de no tener una deuda activa tiene un valor real que va más allá de los números.
Si tienes un préstamo activo y quieres dar seguimiento a tu saldo pendiente desde el celular, en el caso de Mercado Pago puedes hacerlo desde la app: consulta el estado de tu crédito, revisa el monto de liquidación disponible y gestiona tus pagos sin necesidad de acudir a una sucursal. El primer paso concreto es abrir la app y revisar cuánto debes hoy.
¡Aplican restricciones! Consulta más información sobre productos y promociones en: https://mpago.li/2MdeJDh
Mercado Lending, S.A. de C.V. ofrece productos de crédito, los cuales están sujetos a aprobación y aplican restricciones. Para mayor información de los requisitos de contratación, consulta las Preguntas Frecuentes de la Tarjeta de Crédito, y el CAT.