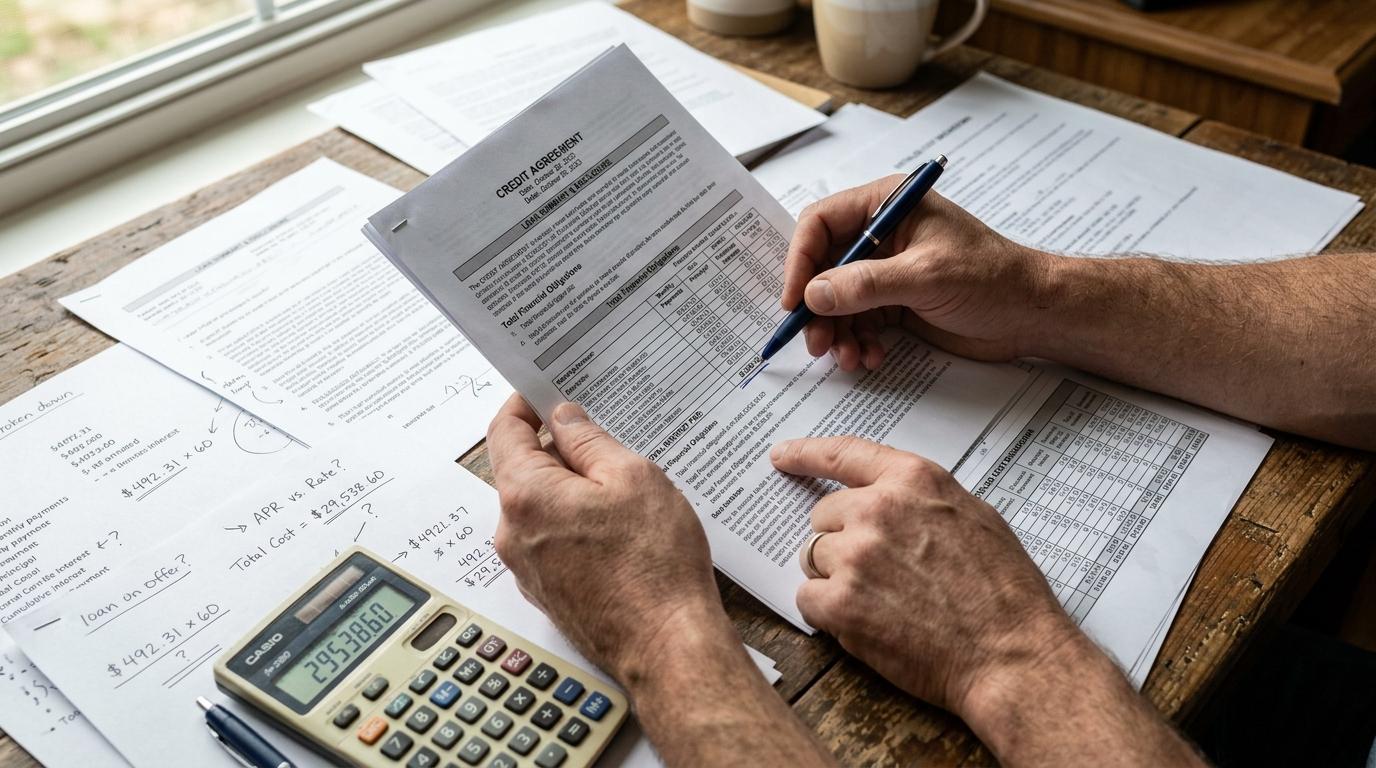
El Costo Anual Total es el indicador que expresa en un único porcentaje anual cuánto te cuesta realmente un crédito: incluye la tasa de interés, comisiones, seguros obligatorios, IVA y otros cargos asociados. La tasa de interés, por sí sola, solo refleja una parte de ese costo, por lo que dos productos con la misma tasa pueden tener precios reales muy distintos según los cargos adicionales que cada uno incorpore.
A lo largo de este artículo encontrarás qué compone el CAT y cómo se calcula, la diferencia entre el CAT promedio que aparece en publicidad y el CAT personalizado que figura en tu contrato, un ejemplo numérico que muestra por qué la tasa no alcanza para comparar, cómo interpretar el CAT según el tipo de crédito y cuatro pasos concretos para usarlo al momento de elegir un financiamiento.
Qué es el CAT y qué incluye su cálculo
El CAT tiene una definición regulada por el Banco de México, pero entender qué lo compone y en qué versión aparece es lo que realmente permite usarlo bien.
Los componentes que suman al CAT
El CAT es una medida estandarizada, establecida por Banxico mediante la Circular 21/2009 y respaldada por la Ley para la Transparencia y Ordenamiento de los Servicios Financieros. Su propósito es que cualquier persona pueda comparar productos financieros bajo un mismo criterio.
Los elementos que integran el cálculo del CAT son:
- Tasa de interés nominal anual
- Comisiones por apertura del crédito
- Comisiones por administración o anualidad
- Seguros obligatorios (vida, desempleo, daños)
- IVA sobre comisiones e intereses
- Gastos de terceros (avalúo, escrituración en créditos hipotecarios)
La suma de estos elementos puede elevar el costo real del crédito muy por encima de la tasa nominal que aparece en el anuncio. Un producto con tasa baja pero con seguros y comisiones altas puede terminar siendo más caro que otro con una tasa mayor y sin cargos adicionales.
CAT promedio vs. CAT personalizado: no son lo mismo
El CAT promedio es el que aparece en publicidad y sirve para comparar productos en condiciones generales. Se calcula con un perfil de cliente estándar y un escenario de uso representativo, por lo que funciona como referencia de mercado.
El CAT personalizado es el que se estipula en el contrato según el perfil de riesgo, historial crediticio y condiciones particulares de cada persona. Este es el que realmente aplica y puede ser mayor o menor al que viste en el anuncio.
Antes de firmar, el CAT que importa es el del contrato, no el del cartel. Esta distinción es uno de los puntos que con mayor frecuencia pasa desapercibido al comparar opciones de crédito.
Por qué el CAT importa más que la tasa de interés al comparar créditos
Imagina dos préstamos personales de $20,000 MXN a 12 meses, ambos con una tasa nominal del 24% anual. El primero no cobra comisión por apertura ni seguro obligatorio: su CAT ronda el 27%. El segundo cobra una comisión por apertura del 3% ($600) más un seguro mensual de $80: su CAT se aproxima al 45%. La tasa es idéntica, pero el costo real difiere de forma significativa. Ese $600 inicial y los $960 acumulados en seguros durante el año no aparecen en la tasa, pero sí en tu bolsillo.
El CAT actúa como una herramienta de homogeneización: permite comparar productos de distinta naturaleza, como una tarjeta de crédito frente a un préstamo personal, o un crédito de tasa variable frente a uno de tasa fija, bajo un mismo criterio anual. Sin ese denominador común, la comparación entre productos distintos carece de base objetiva.
Su metodología se basa en la Tasa Interna de Retorno (TIR), lo que significa que no solo suma los costos sino que pondera el momento en que se pagan. Un cargo cobrado al inicio del crédito pesa más en el CAT que uno cobrado al final, porque el dinero tiene un valor diferente según cuándo se desembolsa.
Un CAT elevado se traduce en pagos periódicos que cubren cargos administrativos o primas de seguro sin reducir el capital de la deuda. Esto puede extender el tiempo real en que liquidas el crédito, incluso si cumples con cada pago puntual. Conocer el CAT antes de firmar te da claridad sobre ese fenómeno.
Cómo leer el CAT según el tipo de crédito que buscas
El CAT no se interpreta igual en todos los productos: los componentes que más lo elevan varían según el tipo de financiamiento.
Tarjetas de crédito: anualidad y comisiones operativas
En las tarjetas, la anualidad, las comisiones por reposición de plástico y los cargos por retiro de efectivo son los principales factores que elevan el CAT. Además, el CAT de tarjetas asume que el saldo total genera intereses durante todo el año, por lo que quien paga su saldo completo cada mes puede terminar pagando menos que el CAT publicado, ya que evita los intereses y solo asume los cargos fijos.
Créditos hipotecarios: seguros a largo plazo y gastos notariales
En los créditos hipotecarios, los seguros de vida y daños obligatorios durante plazos de 15 a 20 años, sumados a los gastos de escrituración y avalúo, representan una fracción relevante del CAT total. En términos porcentuales el CAT hipotecario suele ser más bajo que el de otros productos, pero el impacto en pesos puede ser mayor por el monto del crédito y la duración del plazo.
Préstamos personales: la comisión por apertura como factor crítico
En los préstamos personales, la comisión por apertura puede ir del 1% al 5% del monto total y se cobra desde el primer día. En plazos cortos, su impacto porcentual anualizado es mayor que en plazos largos, porque ese costo se distribuye entre menos meses. Una comisión del 3% en un préstamo a 6 meses pesa más en el CAT que la misma comisión en uno a 24 meses.
Independientemente del tipo de crédito, revisar el desglose de componentes en la carátula del contrato, no solo el número final del CAT, es la forma más confiable de entender qué estás pagando y por qué.
Cómo usar el CAT para comparar y elegir un crédito en México
El CAT es útil solo cuando la comparación se hace en condiciones equivalentes. Comparar productos distintos con el mismo CAT puede llevar a conclusiones erróneas, por lo que el contexto importa tanto como el número.
Estos cuatro pasos pueden orientarte al momento de evaluar una oferta:
- Ubica el CAT en la oferta. Toda institución regulada en México tiene la obligación de publicarlo en publicidad, contratos y estados de cuenta. Verifica si dice “sin IVA” o “con IVA”, porque eso afecta la base de comparación entre productos.
- Compara productos del mismo tipo, monto y plazo. El CAT pierde precisión si confrontas un préstamo a 6 meses con uno a 24 meses, porque se expresa en términos anuales y los costos se distribuyen de forma distinta según el horizonte temporal.
- Contrasta con el CAT promedio del mercado. Banxico publica el CAT promedio por tipo de producto en su sitio web. Si la oferta que recibes lo supera, puede valer la pena explorar otras opciones o negociar condiciones con la institución.
- Revisa qué NO incluye el CAT. Los intereses moratorios, las penalizaciones por pago tardío y los cargos variables no entran en el cálculo. Leer las condiciones generales del contrato completa la imagen del costo total.
El CAT promedio publicado en anuncios es una referencia de mercado. El CAT personalizado en el contrato es el que determina el costo real para cada persona. Siempre solicita ese dato por escrito antes de confirmar cualquier operación de crédito.
Preguntas frecuentes sobre el CAT y el costo real de un crédito
¿El CAT más bajo siempre significa que el crédito es mejor?
Un CAT más bajo indica menor costo financiero en condiciones equivalentes, pero no es el único factor a considerar. Algunos productos con CAT más alto incluyen beneficios adicionales como recompensas, seguros integrados o flexibilidad de pago que pueden tener valor para ciertos perfiles. La comparación válida exige el mismo tipo de crédito, monto y plazo.
¿Dónde puedo consultar el CAT de un crédito en México?
El CAT debe aparecer en la publicidad del producto, en el contrato y en los estados de cuenta. Banxico ofrece una calculadora oficial en su sitio web para verificar el CAT de distintos productos. La CONDUSEF también publica comparativos por tipo de financiamiento que pueden ser útiles al momento de evaluar opciones.
¿El CAT cambia después de contratar el crédito?
En créditos de tasa variable, el CAT puede modificarse si cambia la tasa de referencia utilizada como base. En créditos de tasa fija, el CAT permanece constante durante el plazo pactado. El contrato debe especificar con claridad si el CAT es fijo o variable para evitar sorpresas.
¿El CAT aplica también a las tarjetas de crédito sin anualidad?
Sí, el CAT aplica a cualquier producto de crédito, incluidas las tarjetas sin anualidad. En estos casos el CAT puede ser más bajo, aunque la tasa de interés nominal puede ser más alta que en tarjetas con anualidad. Quien paga el saldo completo cada mes evita los intereses y su costo real se reduce al de los cargos fijos del producto.
¿Qué pasa si el CAT que me ofrecen es mayor al CAT promedio publicado?
Significa que el costo de ese crédito está por encima del promedio del mercado para ese tipo de producto. Puede valer la pena negociar las condiciones o explorar otras instituciones antes de firmar. Un CAT mayor al promedio no invalida el producto, pero conviene entender qué componente lo eleva para tomar una decisión con información completa.
Antes de solicitar cualquier crédito o préstamo personal, revisar el CAT del producto es el primer paso para entender el costo real de lo que estás contratando. Como ejemplo de transparencia en la publicación de este dato, la app de Mercado Pago muestra el CAT de sus productos de crédito de forma visible antes de confirmar la solicitud, lo que puede facilitar la comparación con otras opciones del mercado. Si quieres explorar las condiciones de los préstamos personales disponibles, puedes revisarlas en la app de Mercado Pago y contrastarlas con el CAT promedio publicado por Banxico para ese tipo de producto.
¡Aplican restricciones! Consulta más información sobre productos y promociones en: https://mpago.li/2MdeJDh
Mercado Lending, S.A. de C.V. ofrece productos de crédito, los cuales están sujetos a aprobación y aplican restricciones. Para mayor información de los requisitos de contratación, consulta las Preguntas Frecuentes de la Tarjeta de Crédito, y el CAT.