Para cancelar un crédito digital contratado en México, el camino implica tres acciones concretas: liquidar o negociar el saldo pendiente, contactar a la institución financiera por el mismo canal donde contrataste el crédito —app, sitio web o línea de atención— y solicitar un folio de confirmación que respalde el trámite. Este proceso es un derecho del usuario: ninguna institución puede negarse a cancelar un crédito si no existe adeudo activo y se cumplen las condiciones del contrato.
A lo largo de este artículo encontrarás qué es un crédito digital y por qué su cancelación tiene reglas propias, los pasos detallados para completar el trámite, los derechos que te protegen según Condusef, los posibles costos por cancelación anticipada y un checklist post-cancelación para verificar que todo quedó en orden, incluyendo tu reporte en el Buró de Crédito.
Qué es un crédito digital y por qué su cancelación tiene reglas propias
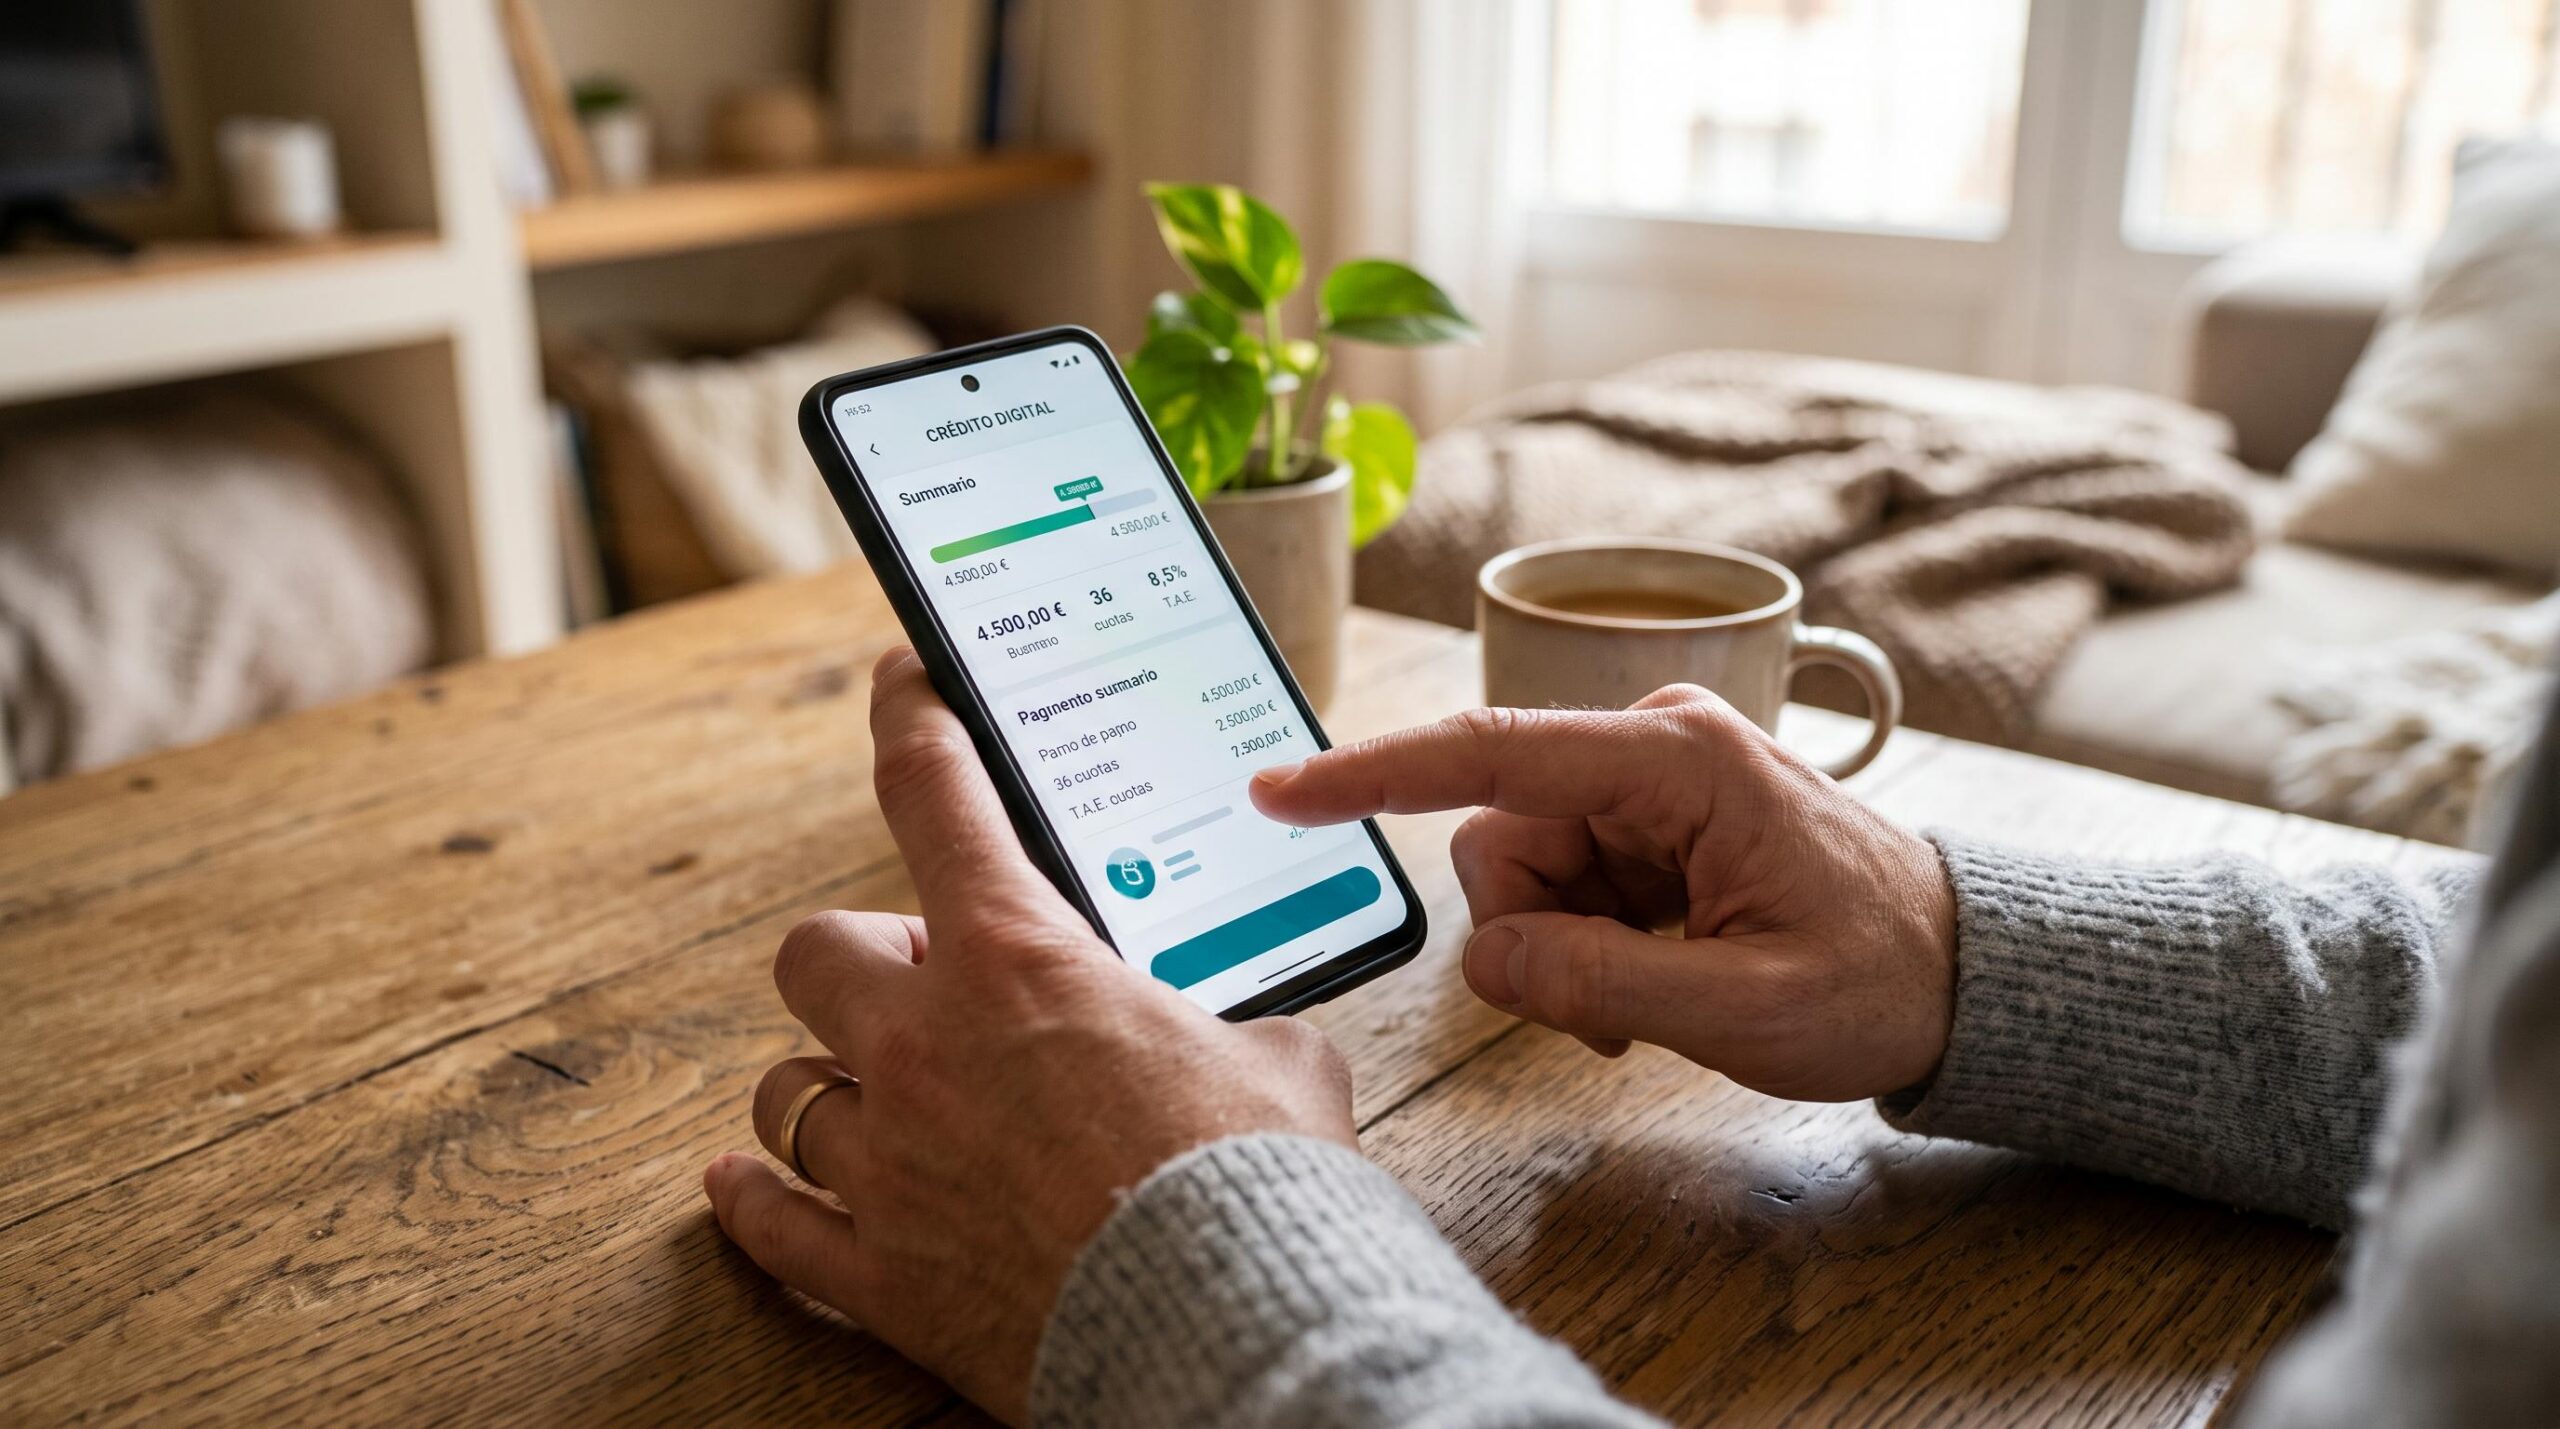
Un crédito digital es un préstamo gestionado en su totalidad a través de canales en línea: apps móviles o sitios web, sin necesidad de acudir a una sucursal física. A diferencia de una tarjeta de crédito bancaria tradicional, que suele requerir trámites presenciales para su apertura o cierre, un crédito digital nace y puede cerrarse desde el mismo dispositivo.
En México existen varios tipos de este producto financiero. Los más comunes son los préstamos personales digitales, los microcréditos, las líneas de crédito revolvente ofrecidas por fintechs y los esquemas de compra a plazos conocidos como BNPL (Buy Now, Pay Later). Cada uno tiene condiciones distintas, pero todos comparten una característica: se contratan sin papeleo físico.
La regulación vigente en México establece que si un producto financiero se contrató por un canal digital, la institución debe permitir su cancelación por ese mismo medio. Este principio marca una diferencia sustancial respecto a productos bancarios convencionales y es el punto de partida para entender cómo proceder.
Pasos para cancelar un crédito digital contratado en México
El proceso puede variar según la institución financiera, pero existe una secuencia general que aplica para la mayoría de los créditos digitales en México.
Revisa tu contrato y el saldo pendiente
Antes de iniciar cualquier trámite, localiza el contrato del crédito. En la mayoría de los casos, puedes descargarlo desde la app o el portal donde lo contrataste. Dentro del contrato, revisa dos puntos clave:
- Las condiciones de cancelación anticipada: si hay penalizaciones o comisiones por cerrar el crédito antes del plazo pactado.
- El saldo pendiente total: capital, intereses generados y cualquier cargo adicional.
Si tienes saldo, deberás liquidarlo o acordar un plan con la institución antes de formalizar la cancelación. Algunas instituciones permiten iniciar el proceso con saldo activo, pero el contrato no se cancela sino hasta que el adeudo llega a cero. Guarda el estado de cuenta actualizado como evidencia antes de continuar.
Contacta a la institución por el canal adecuado
Una vez que tienes claridad sobre tu saldo, el siguiente paso es comunicarte con la institución. Los canales disponibles suelen incluir:
- La app del proveedor, donde por lo general existe una sección de “Mi crédito” o “Gestión de cuenta”.
- El sitio web oficial, con formularios de solicitud de cancelación o chat en línea.
- La línea telefónica de atención al cliente, útil cuando los canales digitales no responden.
- El correo electrónico oficial, que deja registro escrito del trámite.
Si contrataste el crédito por una app, la institución tiene la obligación de permitirte cancelarlo por ese mismo medio. Los tiempos de atención varían: algunos proveedores responden en el mismo día hábil, mientras que otros pueden tardar hasta 72 horas. Contacta en horario hábil y conserva el número de ticket o referencia de cada interacción.
Solicita el folio o comprobante de cancelación
Este paso es tan importante como los anteriores. Al confirmar la cancelación, exige siempre:
- Un número de folio o referencia de la cancelación.
- Una confirmación por correo electrónico con los detalles del trámite.
- La carta de no adeudo, que acredita que el crédito quedó liquidado y cerrado.
Toma capturas de pantalla de cada pantalla relevante dentro de la app o portal. Este comprobante es tu principal protección ante cobros posteriores o discrepancias en tu historial crediticio. Sin él, cualquier reclamación futura se vuelve más difícil de sostener.
Tus derechos al cancelar un crédito digital según Condusef
Conocer tus derechos antes de iniciar el trámite te da una ventaja importante si la institución pone obstáculos. La Condusef (Comisión Nacional para la Protección y Defensa de los Usuarios de Servicios Financieros) establece un marco de protección claro para quienes buscan cancelar un crédito digital.
Los derechos más relevantes son:
- Cancelación sin costo: la institución no puede cobrar una comisión por el trámite de cancelación en sí. El cargo por cancelación anticipada —si aplica— es distinto y está regulado por el contrato, pero el acto de cancelar no tiene costo.
- No pueden negarte la cancelación si no existe adeudo y cumples las condiciones del contrato.
- Derecho a cancelar por el mismo canal digital donde contrataste el crédito.
- Derecho a recibir una carta de no adeudo como constancia oficial del cierre.
Si la institución se niega a procesar la cancelación sin una justificación válida, puedes presentar una queja formal ante Condusef. El contacto puede hacerse a través del portal oficial condusef.gob.mx o por su línea telefónica 800-999-8080, disponible en días hábiles. Condusef puede intervenir como mediador y obligar a la institución a resolver el trámite.
Documentar cada paso del proceso —conversaciones, correos, capturas— fortalece tu posición en caso de que necesites escalar la queja.
Costos y penalizaciones por cancelar un crédito digital antes del plazo
Existe una distinción importante que conviene tener clara: cancelar un crédito ya liquidado no tiene costo. El escenario diferente es cuando decides pagar el total del crédito antes de que termine el plazo pactado para cerrar el contrato, lo que se conoce como cancelación o pago anticipado.
En ese caso, algunas instituciones aplican una comisión por pago anticipado, que puede calcularse como un porcentaje del saldo restante. Esta práctica es legal siempre que esté estipulada en el contrato original. Por ley, tienes derecho a realizar pagos anticipados en cualquier momento, pero las condiciones económicas de ese pago dependen de lo que firmaste.
Antes de proceder, compara el monto de la penalización contra el total de intereses que pagarías si llevas el crédito hasta su vencimiento natural. En muchos casos, incluso con comisión, el pago anticipado resulta más conveniente. Si el contrato no especifica ninguna penalización, la institución no puede imponerte un cargo por cerrar el crédito antes del plazo.
Checklist después de cancelar: cómo verificar que tu crédito quedó cerrado
Completar el trámite de cancelación no significa que el proceso haya terminado. Verificar que todo quedó en orden es un paso que pocos consideran y que puede ahorrarte problemas futuros.
Revisa los siguientes puntos en las semanas posteriores a la cancelación:
- Sin cargos nuevos en la app o portal: monitorea tu cuenta durante al menos 30 días para confirmar que no aparecen cobros inesperados relacionados con el crédito cancelado.
- Consulta tu Buró de Crédito: tanto el Buró de Crédito como el Círculo de Crédito son las entidades que registran el estado de tus productos financieros. Puedes solicitar tu reporte de forma gratuita una vez al año en burodecredito.com.mx o circulodecredito.com.mx. Verifica que el crédito aparezca como “liquidado” o “cerrado”.
- Conserva la documentación: guarda el folio de cancelación, la carta de no adeudo y cualquier correo de confirmación por un mínimo de 12 meses.
- Desactiva los métodos de pago asociados: si tenías una tarjeta o cuenta bancaria vinculada al crédito dentro de la app, elimínala para evitar cargos automáticos residuales.
- Si el crédito no aparece como cerrado en tu reporte: contacta a la institución con tu folio de cancelación y exige la actualización del registro. Si no hay respuesta, presenta una queja ante Condusef para que intervenga.
Este checklist cierra el ciclo de forma ordenada y te da certeza de que el crédito no generará consecuencias en tu historial crediticio.
Preguntas frecuentes sobre cómo cancelar un crédito digital
¿Puedo cancelar un crédito digital si todavía tengo saldo pendiente?
Sí, pero primero debes liquidar el adeudo o negociar un plan de pago con la institución. La cancelación formal del contrato se concreta una vez que el saldo llega a cero. Algunas instituciones permiten iniciar el trámite con saldo activo, pero la deuda no desaparece: sigue vigente hasta que se pague por completo.
¿Cuánto tiempo tarda en procesarse la cancelación de un crédito digital?
Si no hay adeudo, la cancelación debería reflejarse al día hábil siguiente según la normativa. En la práctica, algunas instituciones tardan entre 24 y 72 horas hábiles. Solicita siempre un folio de seguimiento para dar trazabilidad al trámite.
¿Cancelar un crédito digital afecta mi historial crediticio?
Cancelar un crédito que ya fue liquidado no tiene un impacto negativo en el historial. Los pagos realizados durante la vida del crédito permanecen registrados en tu reporte. Lo que sí puede afectar el historial es dejar de pagar antes de solicitar la cancelación, ya que los pagos tardíos o incumplidos quedan registrados independientemente del cierre posterior.
¿Qué hago si la institución se niega a cancelar mi crédito digital?
Presenta una queja formal ante Condusef. La institución no puede negarse a cancelar un crédito si no existe adeudo y se cumplen las condiciones del contrato. Condusef puede mediar entre el usuario y la institución para resolver el conflicto. Lleva contigo toda la documentación del trámite: correos, capturas y el folio de tu solicitud.
Mantener el control de tus finanzas digitales va más allá de cancelar un crédito. Algunas apps de gestión financiera, como la app de Mercado Pago, permiten visualizar movimientos, pagos y el estado de productos contratados desde el celular, lo que puede ayudarte a tener mayor visibilidad sobre tus compromisos financieros activos. Explorar las funciones de organización financiera que ofrecen estas herramientas es una forma de anticiparte a situaciones como la que cubre este artículo.
¡Aplican restricciones! Consulta más información sobre productos y promociones en: https://mpago.li/2MdeJDh